بررسیهای تازه درباره سیاستهای پولی نشان میدهد افزایش نرخ سود بانکی، اگرچه یکی از ابزارهای متداول برای مهار تورم در اقتصادهای مختلف است، اما در ایران تنها در صورتی میتواند به کنترل پایدار تورم منجر شود که همزمان با اصلاح نظام بانکی، انضباط مالی دولت و کاهش وابستگی بانکها به منابع بانک مرکزی اجرا شود. در غیر این صورت، افزایش نرخ سود ممکن است تنها تورم را به آینده منتقل کرده یا حتی به تشدید آن بینجامد.
یکی از مهمترین نشانههای انتظارات تورمی، منحنی بازده اوراق خزانه اسلامی (اخزا) است که همچنان شیب صعودی قابلتوجهی دارد. این وضعیت نشان میدهد فعالان بازار هنوز نسبت به کاهش پایدار تورم اطمینان ندارند و انتظار دارند نرخهای سود و تورم در آینده همچنان بالا باقی بماند. دادههای بازار نیز از اختلاف حدود ۲۰ واحد درصدی بازده تا سررسید (YTM) میان اوراق کوتاهمدت و اوراق دوساله حکایت دارد؛ شکافی که بیانگر تداوم ریسکهای تورمی در افق میانمدت است و میتواند مبنای مناسبی برای نمایش نمودار بازده اخزا در سررسیدهای مختلف باشد.
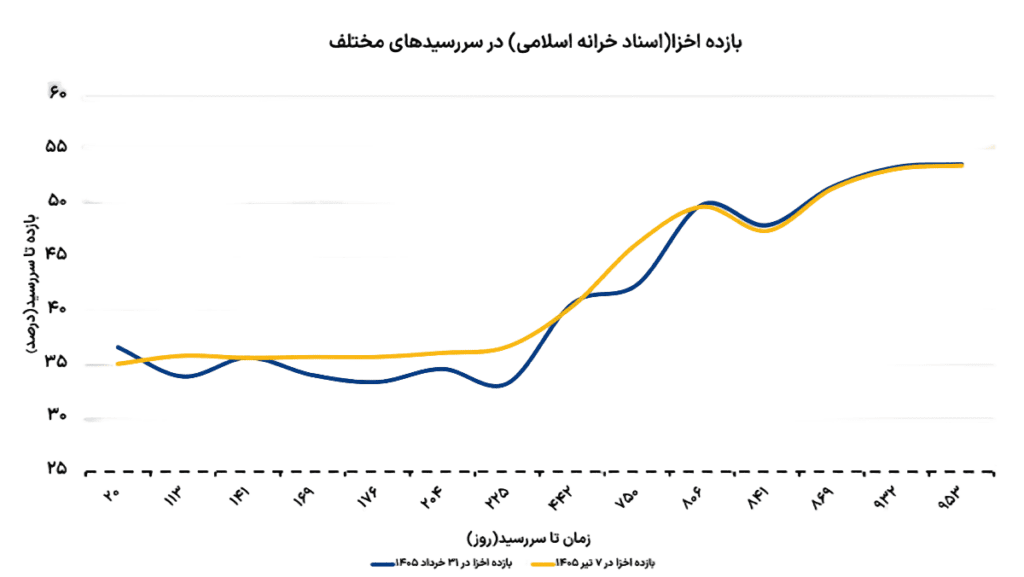
اقتصاددانان معتقدند در صورت موفقیت سیاستهای ضدتورمی، منحنی بازده بهتدریج تخت یا حتی نزولی میشود. در چنین شرایطی، سرمایهگذاران انتظار کاهش نرخهای بهره در آینده را دارند و بازده اوراق بلندمدت نیز کاهش مییابد. اما شیب مثبت فعلی منحنی بازده ایران نشان میدهد بازار هنوز به اثربخشی سیاستهای مهار تورم اعتماد کافی ندارد.
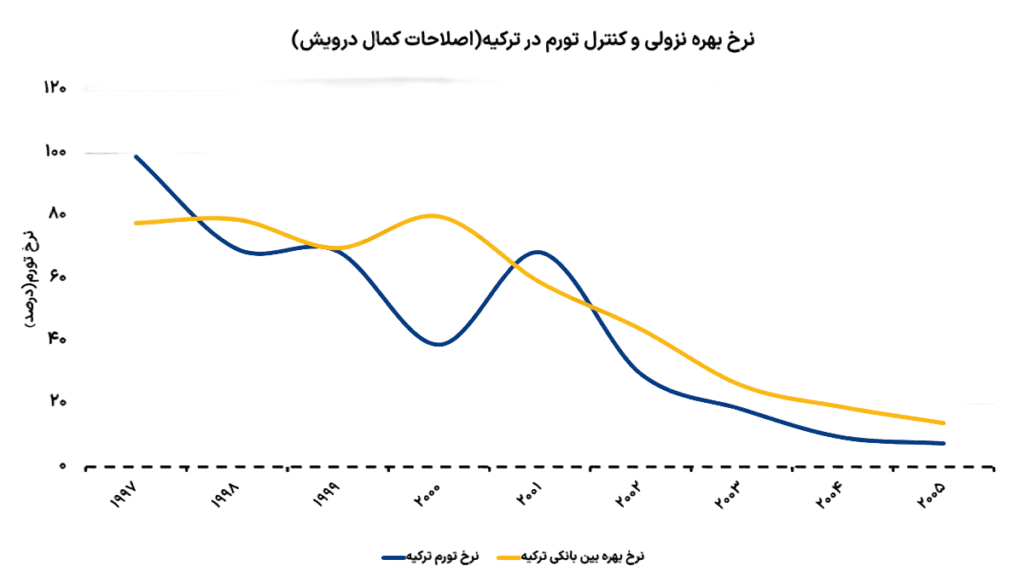
تجربه ترکیه پس از بحران سال ۲۰۰۱ نیز نشان میدهد موفقیت در کنترل تورم با تثبیت دستوری نرخ بهره حاصل نشد، بلکه بانک مرکزی این کشور ابتدا نرخهای بهره را برای مهار انتظارات تورمی افزایش داد و سپس همزمان با کاهش پایدار تورم، نرخ بهره را بهصورت تدریجی کاهش داد. این روند باعث شد نرخ بهره مسیری نزولی اما متناسب با افت تورم طی کند و سیاست پولی از اعتبار بیشتری برخوردار شود.
در مقابل، تجربه ایران در سالهای گذشته نشان میدهد ثابت نگه داشتن نرخهای سود، حتی پس از کاهش تورم، به افزایش ناترازی بانکها، رشد نقدینگی و بازگشت موجهای تورمی منجر شده است. به همین دلیل کارشناسان تأکید دارند مهار پایدار تورم تنها با ترکیبی از اصلاح نظام بانکی، انضباط مالی دولت، سیاست ارزی مناسب و نرخ سود انعطافپذیر امکانپذیر خواهد بود.