سایت قیمت
طلا آبشده۱۱۲,۹۷۵,۰۰۰تومان▼ ۰.۳۵٪سکه امامی۲۶۵,۹۷۰,۰۰۰تومان▼ ۰.۲۷٪یورو۳۰۰,۹۰۰تومان▼ ۱.۰۰٪بیت کوین۸۰,۶۸۹.۱۶دلار▲ ۰.۳۴٪وبصادر۹۱.۷تومان▼ ۲.۴۵٪نقره ۹۹۹۴۷۴,۷۲۴تومان▲ ۰.۱۵٪نفت برنت۱۱۴.۰۲دلار▼ ۲.۰۵٪آیفون ۱۸ پرو مکس۳۹۰,۳۲۰,۰۰۰تومان▼ ۰.۶۶٪گلکسی زد فولد ۸ اولترا۴۲۲,۲۲۲,۲۰۰تومان▼ ۰.۰۷٪طلا ۱۸ عیار۲۵,۹۸۴,۰۹۰تومان▼ ۰.۴۸٪سکه بهار آزادی۲۵۶,۱۸۰,۰۰۰تومان▼ ۱.۰۸٪لیر ترکیه۵,۴۲۵تومان▼ ۰.۵۵٪اتریوم۲,۳۵۳.۱۲دلار▲ ۰.۹۷٪وپارس۱۸۷.۹تومان▼ ۲.۸۴٪انس نقره۵۴دلار▲ ۰.۴۱٪بنزین ایران۱۰,۰۰۰تومان—آیفون ۱۸ پرو۳۵۸,۷۶۰,۰۰۰تومان▼ ۰.۶۶٪گلکسی زد فولد ۸۳۷۹,۹۷۷,۷۰۰تومان—طلا ۲۴ عیار۳۴,۹۴۲,۸۰۰تومان▼ ۰.۵۹٪نیم سکه۱۴۰,۴۲۰,۰۰۰تومان▼ ۰.۰۹٪دینار عراق۱۷۴تومان▼ ۰.۶۳٪بایننس کوین۷۵۱.۹۵دلار▲ ۰.۸۸٪وپاسار۸۳۳.۰تومان—مس بازار آمریکا۶.۵۹دلار▲ ۱.۶۱٪نفت آمریکا۱۰۰.۷۹دلار▼ ۲.۲۴٪آیفون ۱۷ پرو مکس۳۳۷,۷۰۰,۰۰۰تومان▼ ۲.۴۰٪گلکسی زد فلیپ ۸۲۵۸,۸۲۲,۲۰۰تومان—طلا ۲۰ عیار۲۹,۱۱۸,۹۹۹تومان▼ ۰.۵۹٪ربع سکه۷۵,۴۴۰,۰۰۰تومان▼ ۱.۴۶٪پوند انگلیس۳۵۹,۵۰۰تومان▼ ۰.۹۶٪ریپل۱.۳۲دلار▲ ۱.۸۸٪وخاور۴۵۱.۰تومان▼ ۲.۸۰٪مس بازار لندن۱۴,۴۹۳.۶۰دلار▲ ۱.۰۴٪گاز طبیعی آمریکا۲.۶۳دلار▼ ۱.۲۷٪آیفون ۱۷ پرو۳۲۹,۰۰۰,۰۰۰تومان—گلکسی S26 اولترا۲۴۸,۰۰۰,۰۰۰تومان—طلا ۲۱ عیار۳۰,۵۷۴,۹۵۰تومان▼ ۰.۵۹٪سکه گرمی۳۸,۳۰۰,۰۰۰تومان—درهم امارات۷۳,۵۰۰تومان▼ ۰.۶۶٪سولانا۱۰۱.۱۶دلار▼ ۰.۴۹٪
اخبار اقتصاد ایراناخبار بانکخبر

سود بانکی ۹ سال از تورم عقب ماند

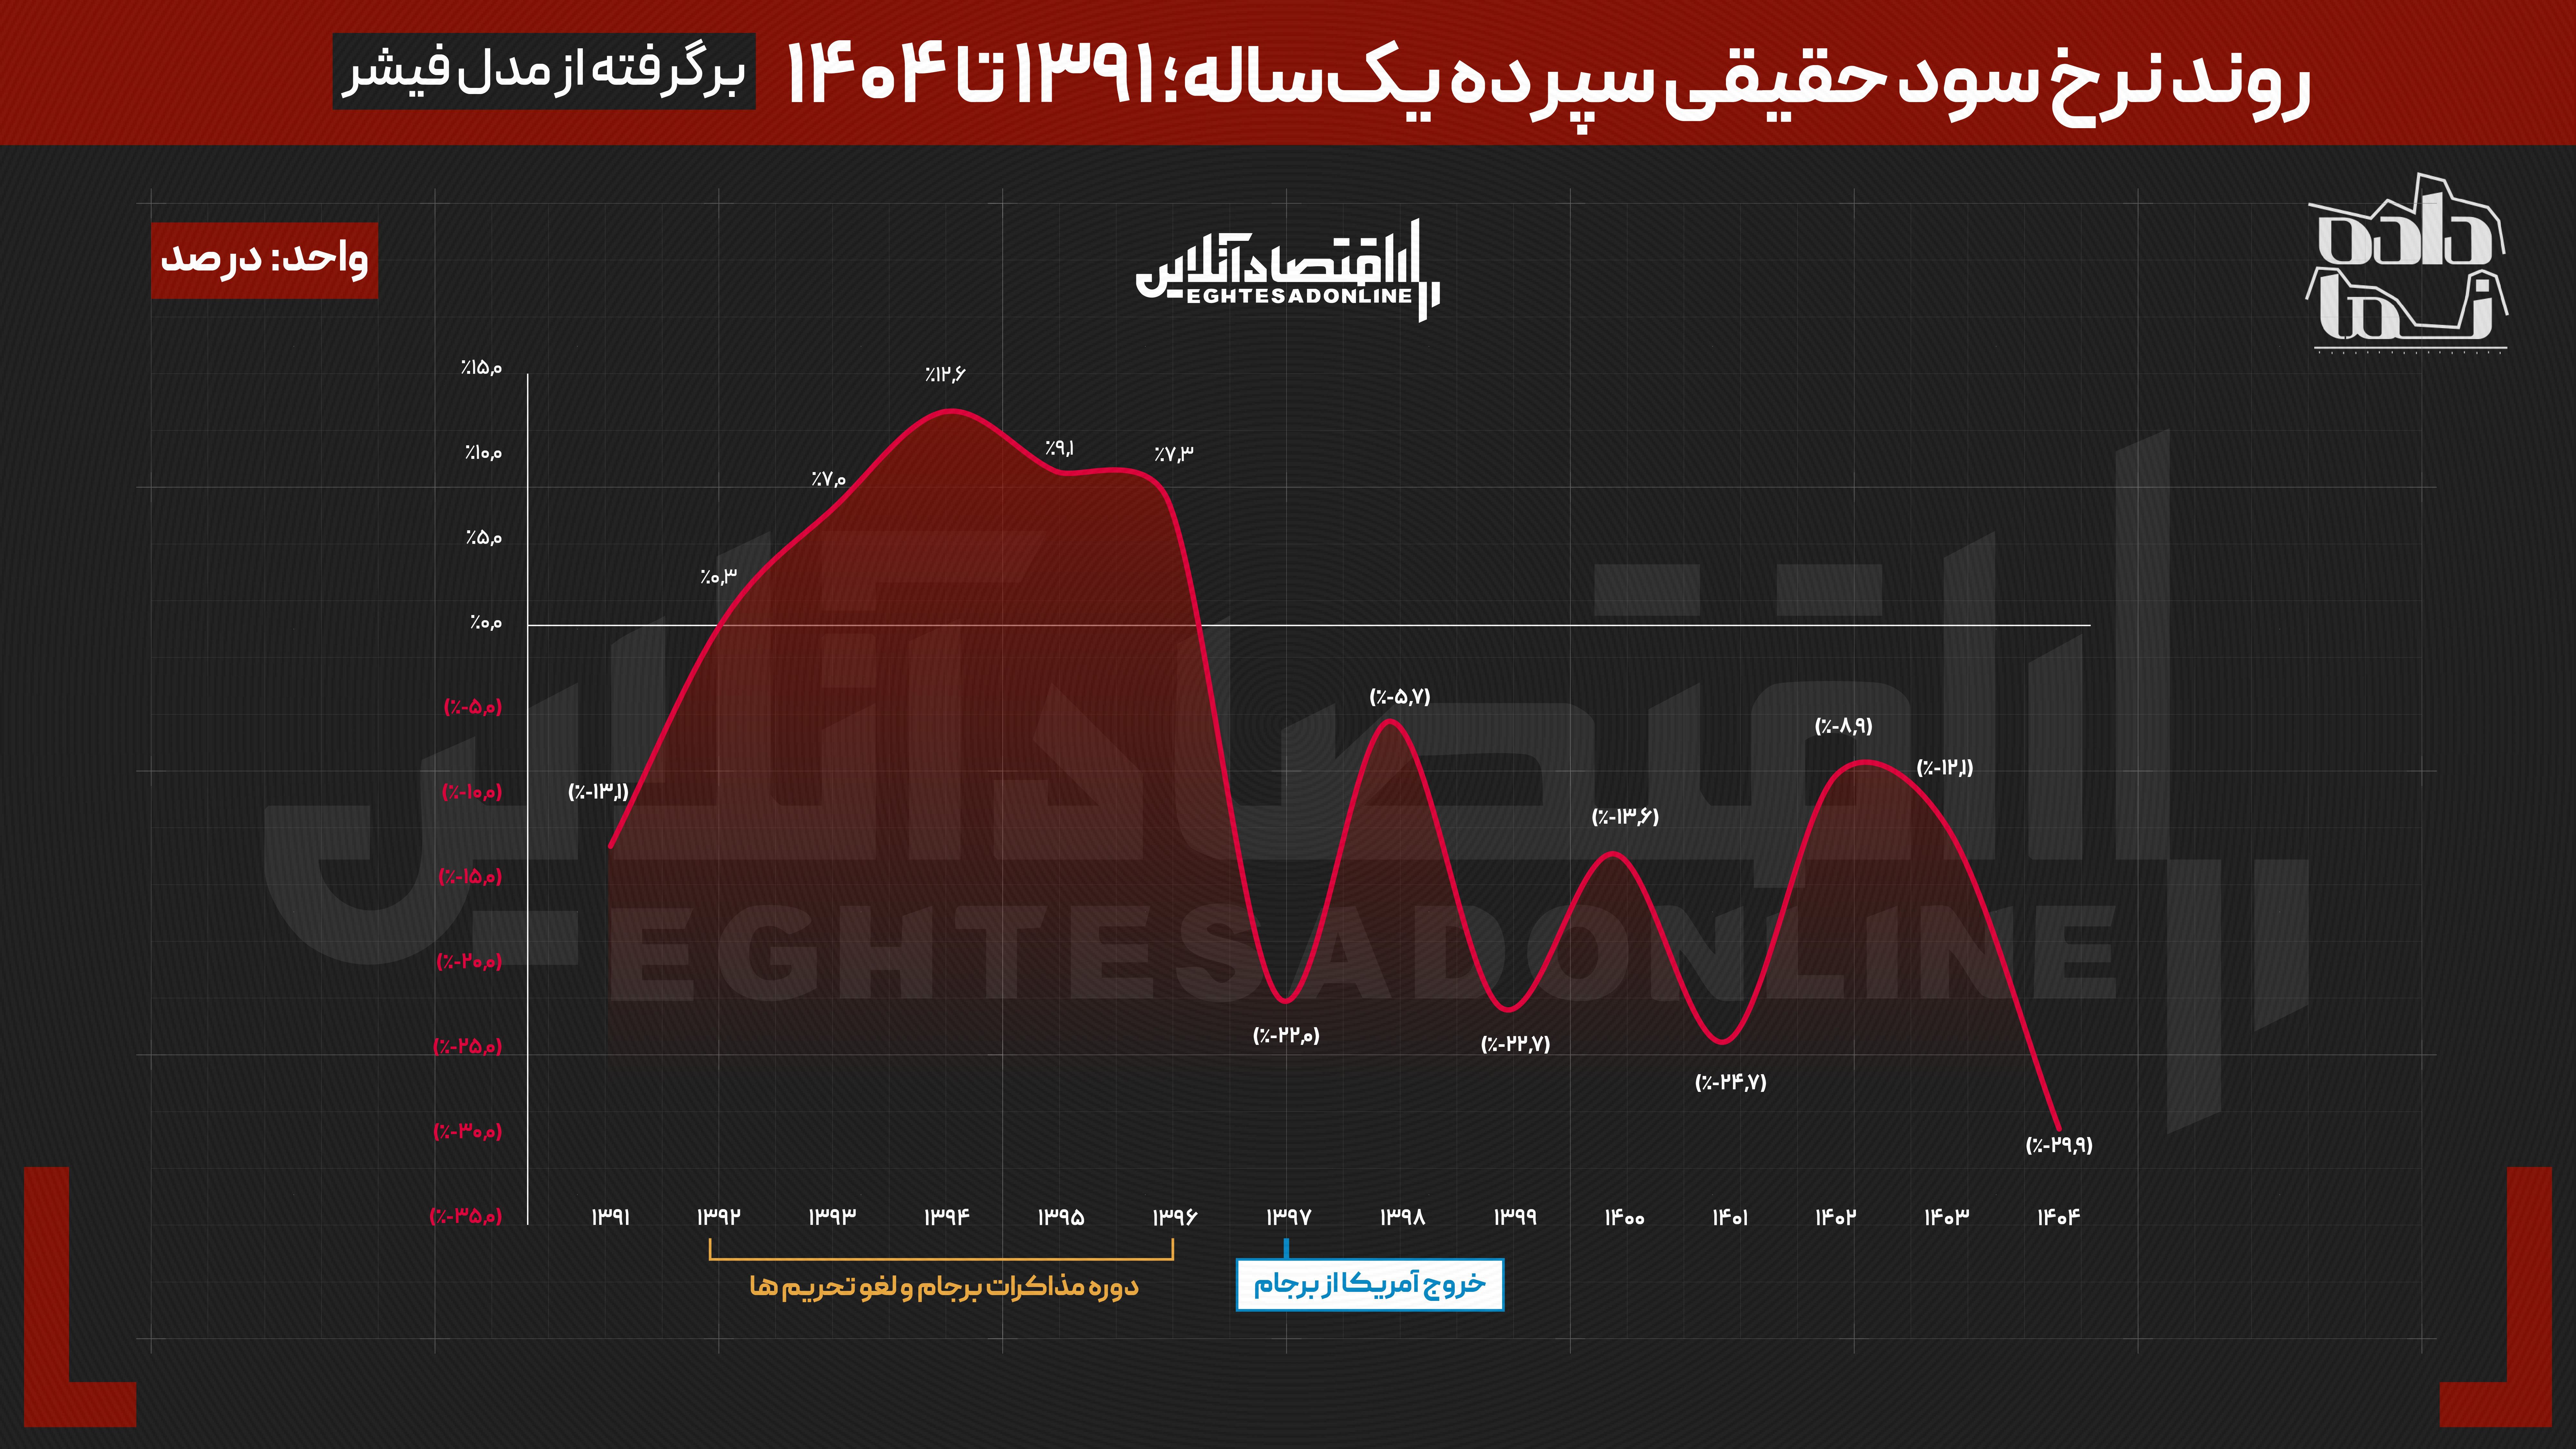
بررسی روند بازده حقیقی سپرده‌های یک‌ساله بانکی در ایران نشان می‌دهد سپرده‌گذاران طی سال‌های طولانی، نه‌تنها سود واقعی از نگهداری پول در بانک دریافت نکرده‌اند، بلکه بخشی از قدرت خرید سرمایه خود را نیز از دست داده‌اند. طبق این بررسی، بازده حقیقی سپرده یک‌ساله از سال ۱۳۹۱ تا ۱۴۰۴ در ۹ سال منفی بوده است.

بازده حقیقی زمانی مثبت است که سود سپرده از نرخ تورم بیشتر باشد. در مقابل، وقتی تورم از سود بانکی جلو می‌زند، قدرت خرید سپرده‌گذار کاهش پیدا می‌کند. برای نمونه، اگر سود سپرده ۲۰ درصد و تورم ۶۰ درصد باشد، سپرده‌گذار در پایان سال به‌صورت واقعی حدود ۲۵ درصد از قدرت خرید سرمایه خود را از دست می‌دهد.

این روند به‌ویژه از سال ۱۳۹۷ تشدید شده است. در حالی که بازده حقیقی سپرده‌ها بین سال‌های ۱۳۹۲ تا ۱۳۹۶ مثبت بود و در سال ۱۳۹۴ به ۱۲.۶ درصد رسید، از سال ۱۳۹۷ تا ۱۴۰۴ این شاخص منفی بوده است. برآوردها همچنین از احتمال تداوم بازده حقیقی منفی در سال ۱۴۰۵ حکایت دارد. در سال ۱۴۰۴ نیز قدرت خرید سپرده‌گذار حدود ۳۰ درصد کاهش یافته است.

روند نرخ سود حقیقی سپرده یک ساله

نرخ بهره حقیقی منفی چه آسیب‌هایی در پی دارد؟

تداوم سود حقیقی منفی می‌تواند منابع خانوارها را از بانک‌ها به سمت بازارهایی مانند قیمت طلا، قیمت دلار، مسکن و خودرو سوق دهد و جذابیت فعالیت‌های سفته‌بازانه را افزایش دهد. از سوی دیگر، وام‌هایی که نرخ واقعی پایینی دارند، در صورت توزیع غیرشفاف می‌توانند به رانت تبدیل شوند و شکاف طبقاتی را افزایش دهند.

در بخش تولید نیز خروج منابع از سپرده‌ها و حرکت سرمایه به سمت دارایی‌های ضدتورمی، می‌تواند سرمایه‌گذاری در ماشین‌آلات، توسعه کسب‌وکار و اشتغال را کاهش دهد.

با این حال، افزایش نرخ بهره به‌تنهایی راه‌حل نیست. اصلاح ناترازی بانک‌ها، کنترل کسری بودجه، جلوگیری از تأمین مالی پولی دولت و کاهش رانت اعتباری باید هم‌زمان دنبال شود؛ در غیر این صورت، افزایش سود بانکی ممکن است هزینه تأمین مالی را بالا ببرد، بدون آنکه تورم را به‌طور پایدار کاهش دهد.

نیما رحمتی

سال هاست که به بازارهای مالی و تحلیل‌های بنیادی علاقه‌مند شده‌ام و جذابیت لمس بازارهای مالی مختلف به‌خصوص بازار کریپتو روز به روز برام بیشتر میشه. سعی می‌کنم در کنار کار محتوا، برای دانش خودم هم تا حد امکان در رابطه با علم اقتصاد و مباحث مدیریت مالی مطالعه داشته باشم و اطلاعات کسب کنم.

نوشته های مشابه

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *