شرکت «سازه پوشش ماموت» روز دوشنبه با نماد «فساپ» وارد بورس میشود. در این عرضه اولیه، ۵ درصد سهام شرکت با سقف قیمت ۴۰۷ تومان عرضه خواهد شد و هر متقاضی میتواند با حدود ۵۰۰ هزار تومان، هزار سهم بخرد.
ماموت از تولیدکنندگان ساندویچپانل، کانکس و سازههای فلزی است. حدود ۶۰ درصد درآمد شرکت از فروش ساندویچپانل تأمین میشود و نزدیک به ۸۹ درصد درآمد آن به بازار داخلی وابسته است.
بر اساس عملکرد ششماهه منتهی به شهریور ۱۴۰۵، درآمد شرکت با رشد ۱۶۰.۶ درصدی از هزار و ۹۳۰ میلیارد تومان به ۵ هزار و ۳۰ میلیارد تومان رسیده است. سود خالص نیز با افزایش حدود ۱۵۱ درصدی، از ۲۰۳ میلیارد تومان به ۵۱۰ میلیارد تومان رسیده است.
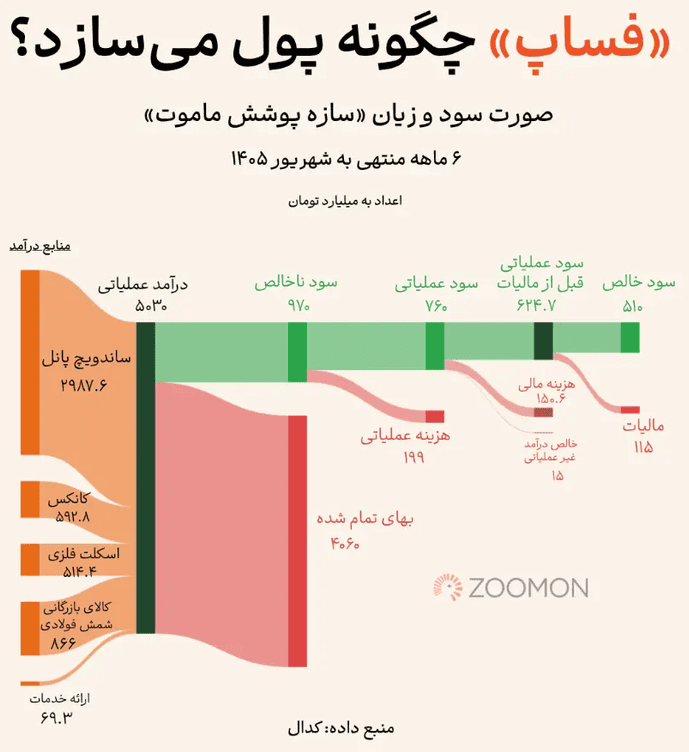
با این حال، رشد درآمد الزاماً به معنای افزایش حجم فروش نیست. مساحت پانل فروختهشده ۲۰ درصد و وزن سازههای فروختهشده حدود ۵ درصد کاهش یافته است. همچنین حاشیه سود خالص شرکت از ۱۰.۵ به ۱۰.۱ درصد رسیده و هزینه مالی آن با جهشی بیش از هفتبرابری، از حدود ۲۱ به ۱۵۱ میلیارد تومان افزایش یافته است.
جریان نقد عملیاتی ۸۶۵ میلیارد تومانی از نقاط قوت شرکت محسوب میشود؛ اما افزایش پیشدریافت مشتریان و بدهیهای پرداختنی، تعهداتی برای آینده ایجاد کرده است. از سوی دیگر، سهم بالای اشخاص وابسته در فروش و مطالبات تجاری، ریسک وصول درآمدها را افزایش میدهد.
سود هر سهم فساپ در سال ۱۴۰۴ حدود ۱۴۶.۸ تومان بوده و نسبت قیمت به سود (P به E یا P/E) در سقف عرضه ۴۰۷ تومان، حدود ۲.۸ برآورد میشود. شرکت برای نیمه دوم سال نیز سود خالص بیش از هزار و ۱۳ میلیارد تومانی پیشبینی کرده است.
با وجود جذابیت نسبت قیمت به سود، تحقق پیشبینیها به کنترل هزینههای مالی، حفظ حاشیه سود، تحویل سفارشها و وصول مطالبات بستگی دارد. بنابراین، بررسی ریسکهای مالی شرکت در کنار رشد سودآوری برای تصمیمگیری درباره خرید فساپ ضروری است.