خلاصه مطلب
نرخ بهره هزینه استفاده از پول است؛ یعنی مبلغی که وامگیرنده در ازای دریافت پول میپردازد و در مقابل، پاداشی که سپردهگذار برای به تعویق انداختن مصرف خود دریافت میکند. این نرخ یکی از متغیرهای مهم در تصمیمگیریهای مالی و تنظیم شرایط اقتصادی است. بانکهای مرکزی معمولاً با افزایش نرخ بهره، مانع رشد بیش از حد تقاضا و فشارهای تورمی میشوند و با کاهش نرخ بهره، شرایط را برای افزایش سرمایهگذاری، مصرف و اشتغال فراهم میکنند. به همین دلیل، تغییرات نرخ بهره بهطور مستقیم وضعیت اقتصاد کلان را تحت تاثیر قرار میدهد.
از طرف دیگر، آثار تغییر نرخ بهره بر زندگی روزمره مردم نیز کاملا مشهود است؛ از میزان اقساط وام مسکن و خودرو گرفته تا بازدهی سپردههای بانکی، وضعیت بازار سهام و حتی ارزش پول ملی همگی تحت تاثیر قرار میگیرند. از این رو، آشنایی با سازوکار نرخ بهره و انواع آن، بهویژه نرخ بهره فدرال رزرو بهعنوان مهمترین نرخ بهره جهان، برای هر فردی که دنبال فهم تحولات اقتصادی است ضرورت دارد.
نرخ بهره چیست؟
برای اینکه بدانیم نرخ بهره چیست بیایید از پیچیدگیهای بازارهای مالی فاصله بگیریم و با یک مثال بسیار ساده از زندگی روزمره شروع کنیم. تصور کنید دوستتان مقداری پول از شما قرض میگیرد و قول میدهد که یک سال بعد آن را برگرداند. آیا شما دقیقاً همان مبلغ را از او طلب میکنید؟ احتمالاً نه. در این تصمیم چند عامل روانی و اقتصادی دخیل است؛ اولا، شما «مصرف امروز» را فدای «مصرف آینده» کردهاید و این صبر باید پاداشی داشته باشد. دوم اینکه ممکن است ارزش پول شما در طول این یک سال به دلیل تورم کاهش یابد. سوما، این ریسک هم وجود دارد که دوستتان به هر دلیلی نتواند پول را بازگرداند. این مبلغ اضافی که شما به عنوان شرط قرضدادن پول درخواست میکنید، همان نرخ بهره است.
در مقیاس اقتصاد کلان، نرخ بهره (Interest Rate) هزینهای است که وامگیرنده برای استفاده از وجوه وامدهنده میپردازد و از طرف دیگر، نرخ بازگشت سرمایه برای پساندازکننده است. این نرخ، بهعنوان یک علامت و سیگنال حیاتی در اقتصاد عمل میکند و نشان میدهد که «پول» امروز چقدر ارزشمندتر از پول در آینده است. به زبان تخصصیتر، نرخ بهره را میتوان به صورت درصدی از اصل مبلغ وام تعریف کرد که بهطور معمول به صورت سالانه بیان میشود. اگر نرخ بهره ۵٪ باشد، یعنی شما برای قرض گرفتن ۱۰۰ میلیون تومان، باید سالانه ۵ میلیون تومان اضافه بر اصل مبلغ بپردازید. این عدد به ظاهر کوچک، یک نیرو محرکه قوی در پشت تمام فعالیتهای اقتصادی است؛ از تصمیم یک خانواده برای خرید خانه گرفته تا استراتژی یک شرکت چندملیتی برای احداث یک کارخانه جدید.
چرا نرخ بهره وجود دارد؟ نگاهی به ارزش زمانی پول
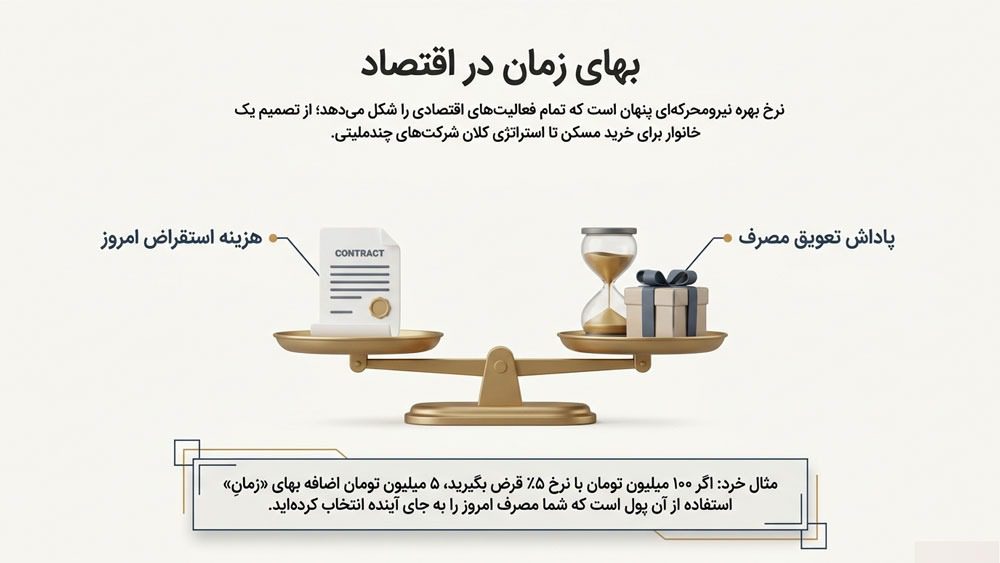
برای درک عمیقتر اینکه چرا نرخ بهره یک پدیده اجتنابناپذیر و منطقی است، باید با مفهوم ارزش زمانی پول (Time Value of Money) آشنا شویم. این مفهوم، سنگ بنای تمام نظریههای مالی و اقتصادی است و یک واقعیت ساده را بیان میکند: «یک تومان امروز، ارزشش بیشتر از یک تومان فرداست». این گزاره یک شعار تبلیغاتی نیست؛ بلکه از ۳ عامل اصلی نشات میگیرد:
- ترجیح زمانی (Time Preference): انسانها ذاتاً مصرف و لذت آنی را به آینده نامطمئن ترجیح میدهند. برای اینکه فردی از مصرف امروز خود چشم بپوشد و پسانداز کند، باید پاداشی دریافت کند. این پاداش همان نرخ بهره است.
- تورم (Inflation): در بیشتر اقتصادها، سطح عمومی قیمتها به مرور زمان افزایش مییابد. این تورم قیمتی، قدرت خرید پول را کاهش میدهد. وامدهنده برای حفظ قدرت خرید واقعی وجوه خود، باید نرخ بهرهای دریافت کند که حداقل معادل نرخ تورم مورد انتظار باشد. در غیر این صورت، در پایان دوره وام، پولی دریافت میکند که کالاها و خدمات کمتری میتوان با آن خرید. این یعنی، بازده حقیقی سرمایهگذاری او منفی خواهد شد.
- ریسک (Risk): هرگاه پولی قرض داده شود، این احتمال وجود دارد که وامگیرنده نتواند یا نخواهد آن را بازپرداخت کند. این احتمال، «ریسک اعتباری» یا «ریسک نکول» نامیده میشود. هرچه ریسک وامگیرنده بالاتر باشد (مثلاً یک شرکت نوپا در مقایسه با یک کارخانه قدیمی)، نرخ بهره بیشتری باید بپردازد.
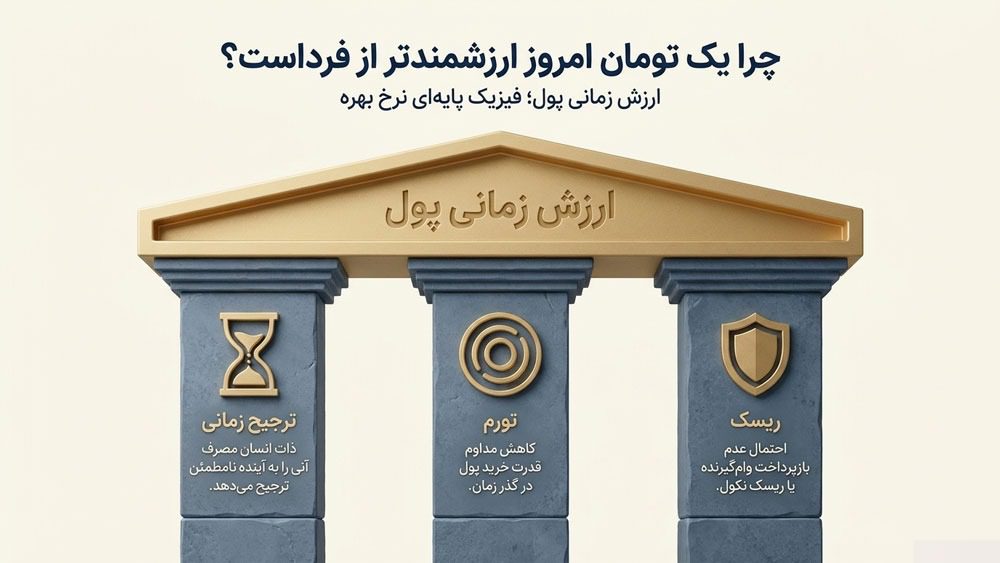
ترکیب این سه عامل، درصد نرخ بهره را در هر اقتصاد و برای هر نوع وام مشخص میکند.
معرفی انواع نرخ بهره
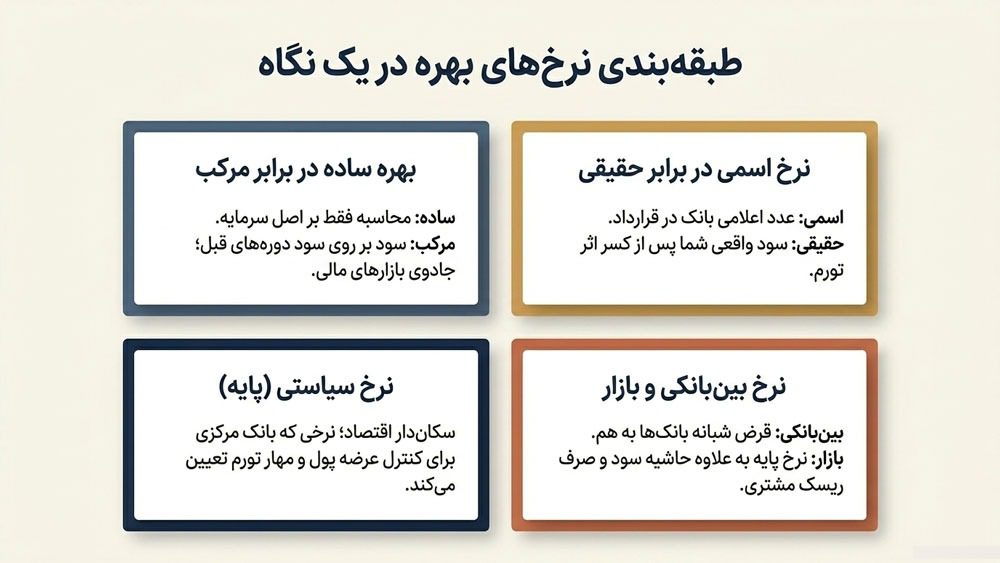
در بازارهای مالی و اقتصادی، انواع مختلفی از نرخهای بهره وجود دارند که هر یک کارکرد و تعریف خاص خود را دارند. شناخت این انواع برای درک صحیح سازوکار سیاستهای پولی و بازارهای اعتباری ضروری است.
نرخ بهره ساده (Simple Interest Rate)
این نرخ تنها بر «اصل سرمایه» و بدون توجه به تورم، زمان، دورههای پرداخت و سودهای قبلی محاسبه میشود. برای مثل، اگر ۱۰ میلیون تومان با نرخ سود ساده ۱۰٪ برای ۲ سال سرمایهگذاری کنید، در پایان سال اول ۱ میلیون و در پایان سال دوم نیز ۱ میلیون سود دریافت میکنید. مجموع سود شما در پایان دو سال ۲ میلیون تومان خواهد بود.
نرخ بهره مرکب (Compound Interest Rate)
نرخ بهره مرکب فرآیندی است که در آن، سود به دست آمده در دورههای قبل به اصل سرمایه اضافه شده و در دورههای بعدی، سود روی مجموعِ «اصل سرمایه و سودهای پیشین» محاسبه میشود. این مفهوم در بازارهای مالی برای محاسبات بلندمدت سپردهها و اوراق قرضه جایگاه ویژهای دارد.
در همان مثال قبلی با سود مرکب، در پایان سال اول ۱ میلیون سود دارید. اما در سال دوم، ۱۰٪ سود به ۱۱ میلیون تومان تعلق میگیرد. لذا سود سال دوم ۱ میلیون و ۱۰۰ هزار تومان و مجموع سود شما ۲ میلیون و ۱۰۰ هزار تومان خواهد بود.
نرخ بهره اسمی (Nominal Interest Rate)
نرخی است که بدون کسر نرخ تورم، در قراردادها یا توسط بانکها اعلام میشود. این عدد بیانگر نرخ رشد عددی پول است، نه قدرت خرید.
نرخ بهره حقیقی (Real Interest Rate)
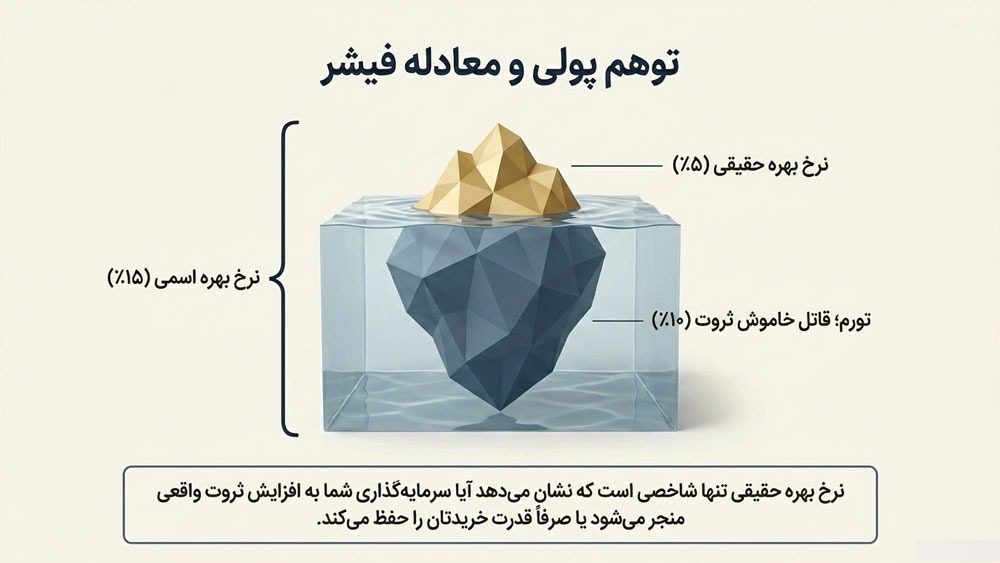
نرخ بهره حقیقی، معیاری است که اثر تورم را از نرخ بهره اسمی حذف میکند تا سود واقعی یا هزینه واقعی پول مشخص شود. از نظر اقتصادی، این نرخ نشاندهنده تغییر واقعی در قدرت خرید وامدهنده یا وامگیرنده است. طبق معادله فیشر، نرخ بهره حقیقی تقریباً برابر با «نرخ بهره اسمی منهای نرخ تورم» است. این نرخ، شاخص دقیقتری برای تصمیمگیریهای اقتصادی است، زیرا نشان میدهد که آیا سرمایهگذاری یا پسانداز در نهایت به افزایش ثروت واقعی منجر میشود یا خیر.
برای مثال، اگر نرخ بهره اسمی بانکی ۱۵٪ باشد و تورم ۱۰٪ باشد، نرخ بهره حقیقی حدود ۵٪ است. یعنی ارزش واقعی سرمایه شما در طول یک سال ۵٪ رشد میکند.
نرخ بهره سیاستی یا پایه (Policy Rate)
نرخ بهره پایه، نرخی است که بانک مرکزی برای کنترل عرضه پول و هدایت اقتصاد تعیین میکند. این نرخ، مبنای اصلی سایر نرخهای بهره در کشور است. بانک مرکزی با تغییر این نرخ، هزینه استقراض برای بانکهای تجاری را تغییر میدهد تا نقدینگی را مدیریت کند. از افزایش این نرخ برای مهار تورم و کاهش آن برای تحریک رونق اقتصادی استفاده میشود. بهطور مثال، هنگامی که بانک مرکزی برای کنترل تورم، نرخ بهره پایه را از ۱۸٪ به ۲۰٪ افزایش میدهد، هزینه استقراض برای بانکها بالا میرود و در نتیجه، نرخ وامهای اعطایی به مردم نیز افزایش مییابد.
نرخ بهره بینبانکی (Interbank Rate)
نرخ بهره بینبانکی، نرخی است که بانکها برای قرض گرفتن یا قرض دادن ذخایر مازاد خود به یکدیگر (معمولاً در کوتاهمدت یا شبانه) استفاده میکنند. برای مثال، اگر بانک «الف» در پایان روز با کسری ذخایر مواجه شود، از بانک «ب» وام میگیرد و بر اساس نرخ بینبانکی، بهره پرداخت میکند. این نرخ به عنوان یک مرجع در نظام بانکی عمل میکند؛ چراکه نشاندهنده سطح واقعی در دسترس بودن نقدینگی در سیستم بانکی است.
نرخ بهره بازار (Market Rate)
نرخ بهره بازار یا نرخ تجاری، نرخی است که در تعامل میان بانکها با مشتریان (وامگیرندگان و سپردهگذاران) تعیین میشود. این نرخ از ترکیب «نرخ مبنا» (مانند نرخ بینبانکی) به علاوه یک «حاشیه سود یا صرف ریسک» تشکیل میشود. صرف ریسک شامل هزینههای عملیاتی بانک، ریسک عدم بازپرداخت توسط مشتری و سود بانک است. به همین دلیل، نرخهای بازار برای مشتریان مختلف بر اساس اعتبار مالیشان متفاوت است. برای مثال، اگر نرخ مبنا ۱۰٪ باشد، بانکی که به یک شرکت با اعتبار پایین وام میدهد، ممکن است ۴٪ به عنوان «صرف ریسک» اضافه کند و وام را با نرخ ۱۴٪ به مشتری واگذار کند.
نرخ بهره چطور تعیین میشود؟
تعیین نرخ بهره نتیجه یک تعامل پیچیده میان تصمیمات سیاستگذاران در بانکهای مرکزی و پویایی عرضه و تقاضا در بازارهای مالی است. این نرخ که «قیمت زمان» در اقتصاد محسوب میشود، در واقع از تلاقی سیاستهای کلان پولی و فعل و انفعالات خرد بازار شکل میگیرد.
نقش بانک مرکزی؛ هدایت اقتصاد با سکان نرخ بهره
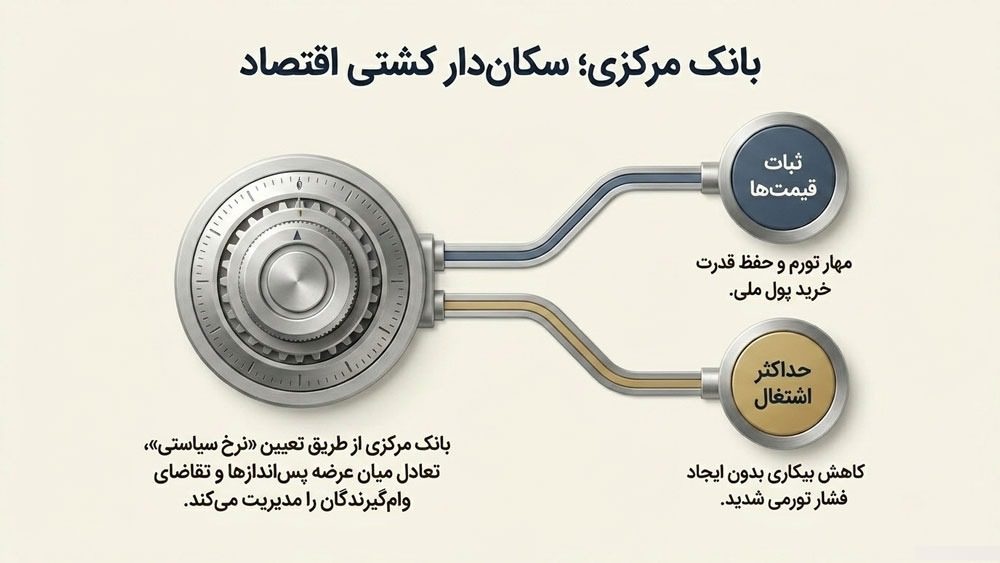
بانک مرکزی بهعنوان سیاستگذار پولی، یک نرخ بهره پایه را به عنوان هدف عملیاتی خود تعیین میکند. این تصمیم بر اساس تحلیل دقیق وضعیت اقتصاد و با توجه به دو ماموریت اصلی انجام میشود:
- ثبات قیمتها: مهار تورم و حفظ قدرت خرید پول ملی.
- حداکثر اشتغال: تلاش برای کاهش نرخ بیکاری تا حد ممکن، بدون ایجاد فشار تورمی.
کمیتههای تخصصی بانک مرکزی (مانند FOMC در فدرال رزرو آمریکا) با بررسی متغیرهایی نظیر نرخ تورم، رشد اقتصادی، دادههای اشتغال و شاخصهای تولید، برای افزایش، کاهش یا ثابت نگه داشتن نرخ پایه تصمیم میگیرند.
نیروهای بازار؛ عرضه و تقاضای وجوه وامدادنی
در کنار نرخ پایه تعیینشده توسط بانک مرکزی، نیروهای عرضه و تقاضا در بازار وجوه وامدادنی (Loanable Funds Market) نیز در تعیین نرخهای بهره نهایی نقش دارند. این بازار را میتوان مانند هر بازار دیگری تصور کرد که در آن کالای مورد معامله، «پول قابل استقراض» است.
- عرضه پول (وامدهندگان): شامل پساندازهای خانوارها، مازاد بودجه دولتها و ورود سرمایه از خارج کشور. هرچه پسانداز در یک جامعه بیشتر باشد، عرضه وجوه وامدادنی افزایش پیدا میکند و محرکی برای کاهش نرخ بهره میشود.
- تقاضای پول (وامگیرندگان): شامل تقاضای شرکتها برای سرمایهگذاری در پروژههای جدید، دولتها برای تأمین کسری بودجه و مردم برای خرید کالاهای بادوام مانند خانه و خودرو. اگر اقتصاد در حال رونق باشد و چشمانداز سودآوری مثبت باشد، تقاضا برای وام بیشتر میشود و باعث میشود بانک مرکزی نرخ بهره را بالا ببرد.
نقطه تعادل بازار، جایی است که تمایل به پسانداز با میل به سرمایهگذاری تلاقی میکند. بانک مرکزی با تعیین نرخ پایه، بر این نقطه تعادل تأثیر میگذارد و آن را در جهت اهداف کلان اقتصادی هدایت میکند.
مکانیسم اثرگذاری نرخ بهره
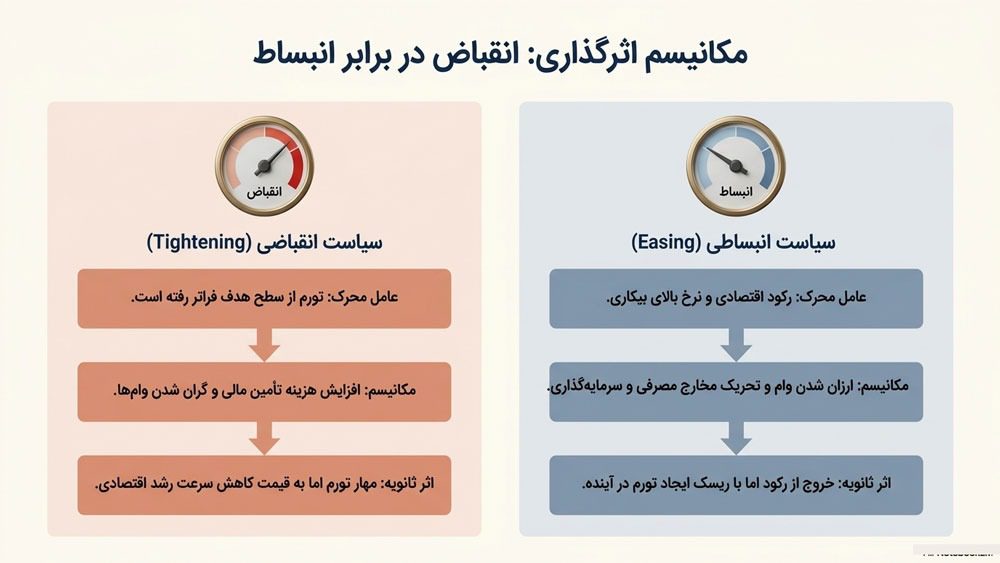
تغییر نرخ پایه توسط بانک مرکزی، ابزار اصلی برای اجرای سیاستهای پولی انقباضی و انبساطی است.
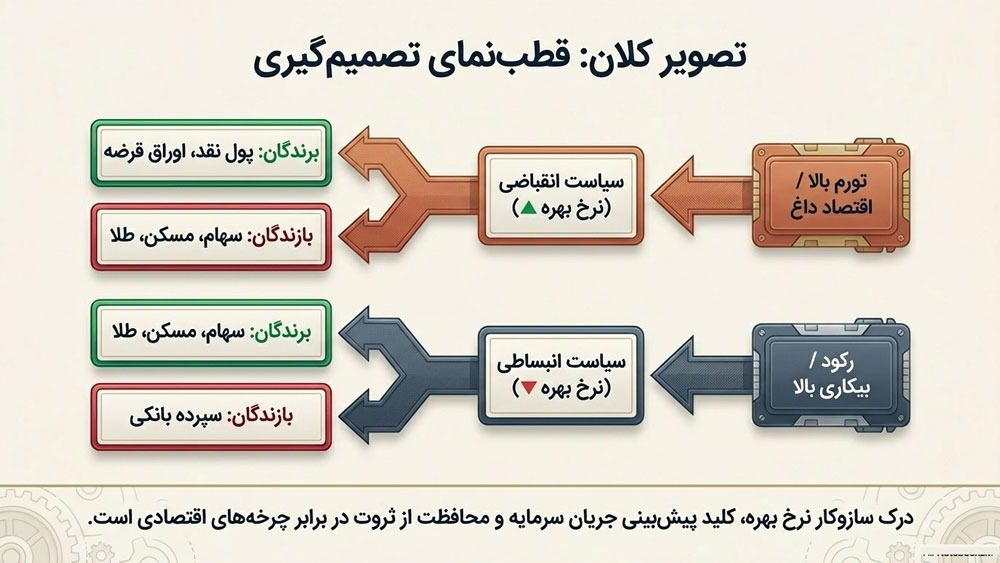
سیاست پولی انقباضی؛ افزایش نرخ بهره برای مهار تورم
هنگامی که تورم از سطح هدف فراتر میرود، بانک مرکزی با افزایش نرخ بهره پایه، سیاست انقباضی را اجرا میکند. این اقدام هزینه تأمین مالی را برای بانکها افزایش میدهد و به تبع آن، نرخ سود تسهیلات تجاری، مسکن و مصرفی را بالا میبرد. با گرانتر شدن اعتبار، خانوادهها انگیزه کمتری برای دریافت وام و خرید کالاهای بادوام پیدا میکنند. همچنین کسبوکارها، طرحهای سرمایهگذاری با بازدهی پایین را به تعویق میاندازند. کاهش مخارج مصرفی و سرمایهگذاری، تقاضای کل را در سطح اقتصاد کاهش میدهد. این کاهش تقاضا، فشار بر قیمتها را کمتر میکند و منجر به کند شدن روند صعودی تورم میشود. اگرچه این سیاست تورم را مهار میکند، اما معمولاً با هزینهای مانند کاهش سرعت رشد اقتصادی یا افزایش موقتی نرخ بیکاری همراه است.
سیاست پولی انبساطی؛ کاهش نرخ بهره برای خروج از رکود
در دوران رکود، نرخ بیکاری بالا و رشد اقتصادی ضعیف است. در چنین وضعیتی، بانک مرکزی نرخ پایه را کاهش میدهد تا با ارزانسازی وام، چرخهای اقتصاد را به حرکت درآورد. کاهش نرخ بهره موجب کاهش اقساط وامهای جدید میشود و قدرت خرید مسکن و کالاهای مصرفی را افزایش میدهد؛ در سمت تولید نیز، پروژههای بیشتری که پیشتر فاقد صرفه اقتصادی بودند، توجیهپذیر میشوند. افزون بر این، کاهش بازدهی سپردههای بانکی و اوراق کمریسک، سرمایهگذاران را تشویق میکند تا به سمت داراییهای مولدتر مانند سهام حرکت کنند. این چرخش سرمایه و افزایش تقاضای کل، مخارج مصرفی و سرمایهگذاری را تحریک کرده و به خروج اقتصاد از رکود کمک میکند. در واقع، بانک مرکزی با دستکاری هزینه پول، نبض فعالیتهای اقتصادی جامعه را تنظیم میکند.
تله نقدینگی چیست؟ محدودیت کاهش نرخ بهره
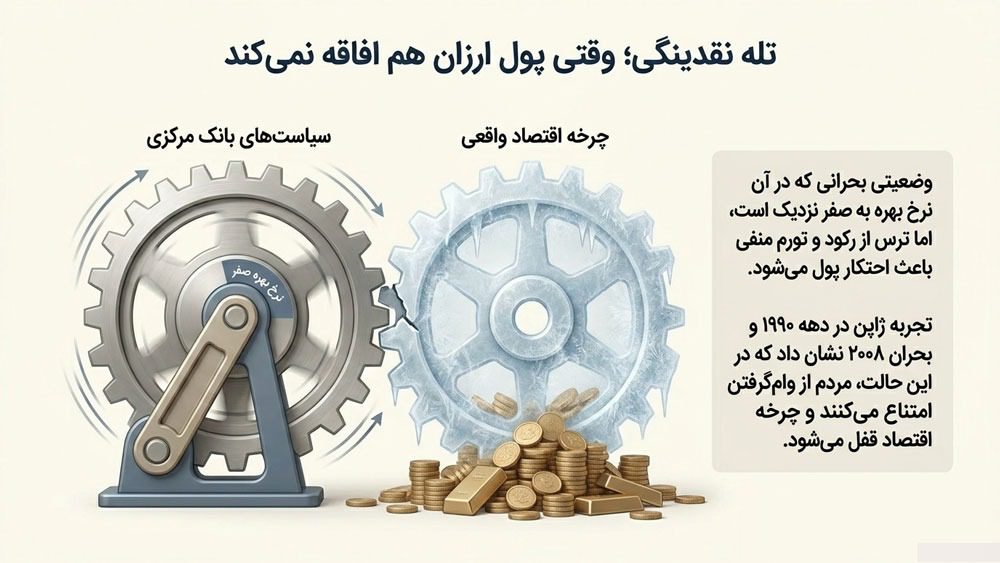
اگرچه سیاست پولی انبساطی از طریق کاهش نرخ بهره، ابزار قدرتمندی برای تحریک اقتصاد است، اما با یک محدودیت جدی به نام «تله نقدینگی» روبرو میشود. این وضعیت زمانی رخ میدهد که نرخهای بهره به سطوح بسیار پایین، نزدیک به صفر، میرسند و دیگر فضایی برای کاهش بیشتر آنها وجود ندارد.
در چنین شرایطی، حتی تزریق نقدینگی توسط بانک مرکزی نیز کارایی لازم را ندارد. بانکها و فعالان اقتصادی به دلیل چشمانداز رکود، ترس از کاهش بیشتر قیمتها (تورم منفی) یا عدم اطمینان به آینده، اقدام به احتکار نقدینگی میکنند و از وامدهی یا سرمایهگذاری امتناع میورزند. این عدم تمایل به خرج کردن و سرمایهگذاری، حتی با وجود پول ارزان، چرخه رکود را تشدید میکند.
نمونههای بارز این وضعیت را میتوان در تجربه ژاپن در دهه ۱۹۹۰ و بحران مالی جهانی سال ۲۰۰۸ مشاهده کرد. بانکهای مرکزی برای مقابله با تله نقدینگی اغلب به ابزارهای نامتعارف مانند «تسهیل کمی» (Quantitative Easing) ازجمله خرید گسترده اوراق قرضه بلندمدت روی میآورند.
آثار نرخ بهره بر اقتصاد
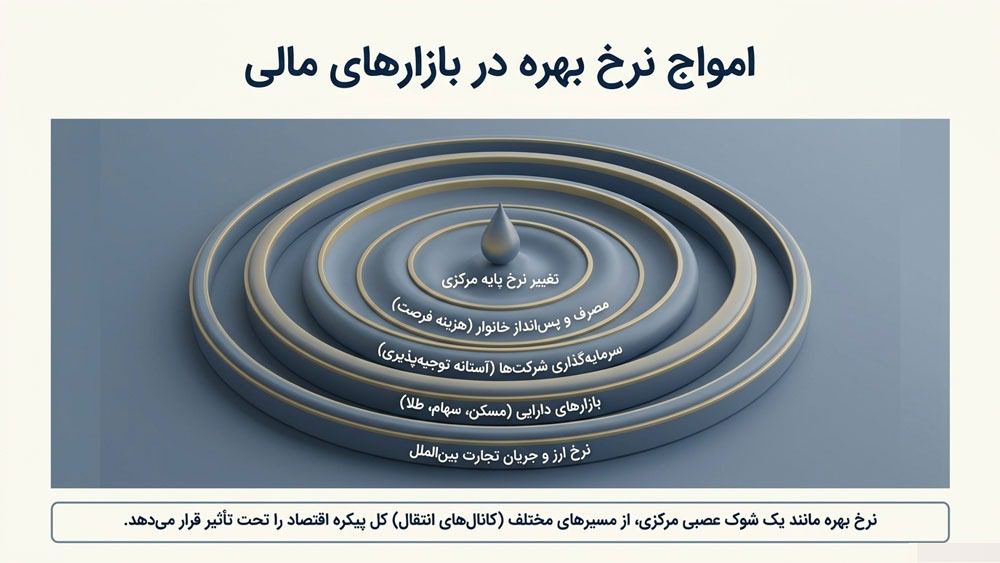
اکنون به بخش اصلی موضوع میرسیم؛ نرخ بهره چگونه بر اقتصاد اثر میگذارد؟ نرخ بهره مانند یک شوک عصبی مرکزی، از مسیرهای مختلف که به آنها کانالهای انتقال سیاست پولی گفته میشود، کل پیکره اقتصاد را تحت تأثیر قرار میدهد.
اثر نرخ بهره بر مصرف و پسانداز
واضحترین اثر تغییر نرخ بهره در زندگی روزمره، روی نحوه مصرف یا پسانداز کردن درآمد مشخص میشود. تصور کنید نرخ سود سپردههای بانکی به ۲۰٪ افزایش پیدا کند. در این صورت، «هزینه فرصت» مصرف کردن به شدت بالا میرود. به این معنا که اگر ۱۰۰ میلیون تومان را امروز خرج کنید، فرصت به دست آوردن ۲۰ میلیون تومان سود در یک سال آینده را از دست دادهاید. این منطق، مردم را تشویق میکند تا خریدهای غیرضروری، به خصوص کالاهای بادوام و لوکس، به تعویق بیاندازند و سرمایهشان را به سمت حسابهای پسانداز روانه ببرند. برعکس، اگر نرخ بهره پایین باشد، انگیزهای برای پسانداز وجود ندارد. سود ناچیز بانکی، مردم را ترغیب میکند که پول خود را یا خرج کنند یا برای کسب بازده بالاتر سراغ بازارهای پرریسکتری مانند بورس، مسکن یا طلا بروند. این تغییر رفتار مصرفی، اثر دومینویی عظیمی بر کل اقتصاد دارد.
اثر نرخ بهره بر سرمایهگذاری
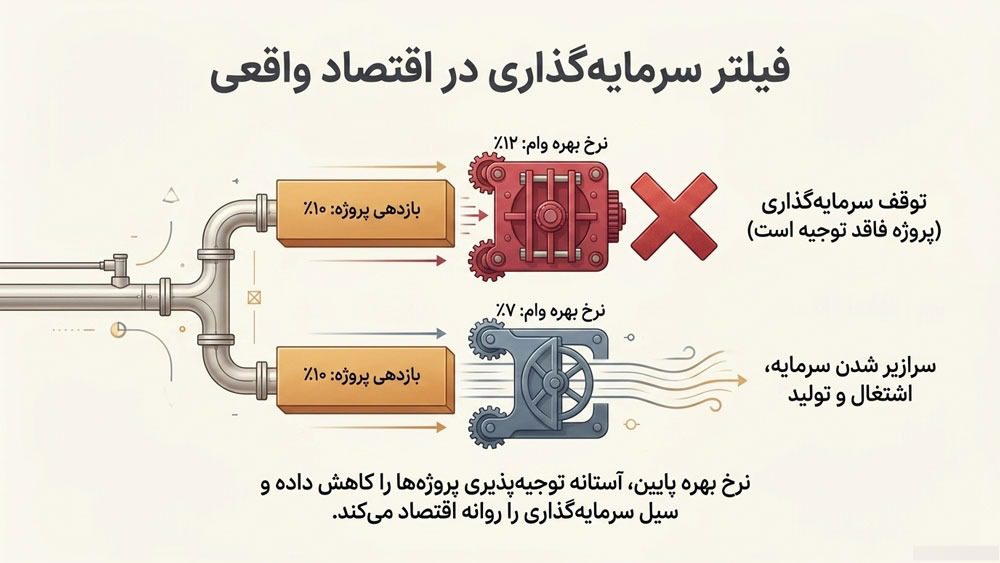
کسبوکارهای اقتصادی هنگام تصمیم برای سرمایهگذاری (مثلاً ساخت یک خط تولید جدید) یک معادله ساده را در نظر میگیرند؛ مقایسه نرخ بازگشت سرمایه مورد انتظار پروژه با نرخ بهره بانکی (هزینه تامین مالی). اگر یک پروژه بازدهی ۱۰٪ داشته باشد و نرخ بهره وام بانکی ۱۲٪ باشد، اجرای آن احمقانه است. اما اگر بانک مرکزی نرخ بهره را به ۷٪کاهش دهد، ناگهان همان پروژه کاملاً سودآور و توجیهپذیر میشود. این تحلیل ساده، کلید فهم نوسان سرمایهگذاری است. افزایش نرخ بهره، تعداد پروژههای دارای توجیه اقتصادی را به شدت کاهش میدهد و موتور محرک رشد اقتصادی یعنی سرمایهگذاری را خاموش میکند. بالعکس، نرخ بهره پایین، آستانه توجیهپذیری را پایین میآورد و سیل سرمایهگذاریهای جدید را روانه اقتصاد میکند که تبعا منجر به افزایش اشتغال، تولید و درآمد ملی میشود.
اثر نرخ بهره بر بازار مسکن
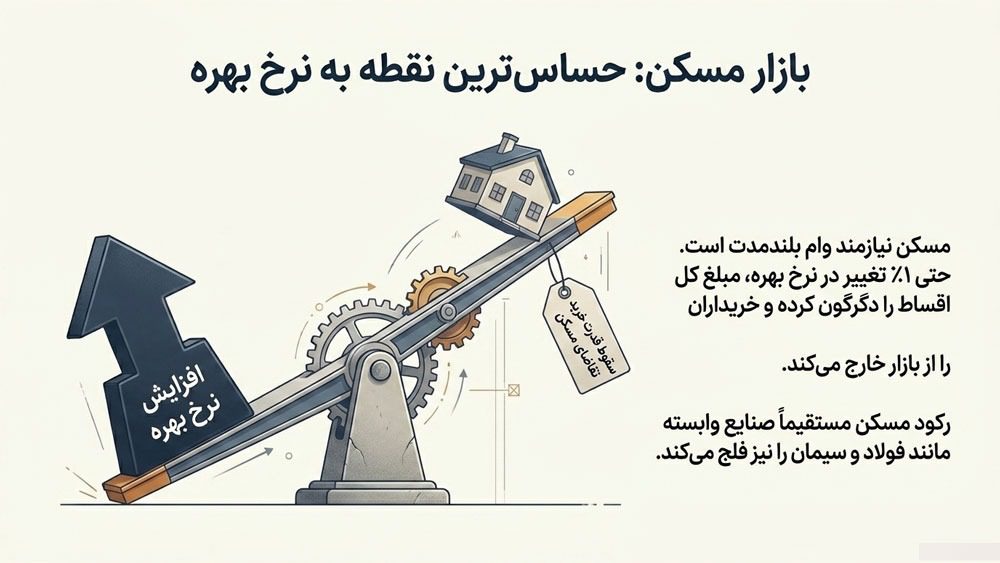
شاید هیچ کجا اثر نرخ بهره سریعتر و ملموستر از بازار مسکن نباشد. برای اکثر مردم، خرید خانه بزرگترین تصمیم مالی زندگی است و تقریباً هیچکس بدون وام مسکن قادر به خرید آن نیست. وام مسکن بلندمدت است و تغییرات اندک در نرخ بهره، اثر ترکیبی بزرگی بر کل مبلغ بازپرداختی دارد. برای مثال، افزایش ۱٪ نرخ بهره وام مسکن ۳۰ ساله، مبلغ قسط ماهانه را به طور قابل توجهی افزایش میدهد و بسیاری از خریداران بالقوه را از بازار خارج کند. این کاهش تقاضا، قیمت مسکن را تحت فشار میگذارد و فعالیتهای ساختو ساز را کاهش میدهد. کاهش فعالیتهای ساختمانی بهنوبه خود بر طیف گستردهای از صنایع وابسته مانند فولاد، سیمان، مصالح ساختمانی و لوازم خانگی اثر منفی میگذارد و اشتغال در این بخشها را کاهش میدهد. برعکس ماجرا نیز صادق است.
اثر نرخ بهره بر نرخ ارز و تجارت بینالملل
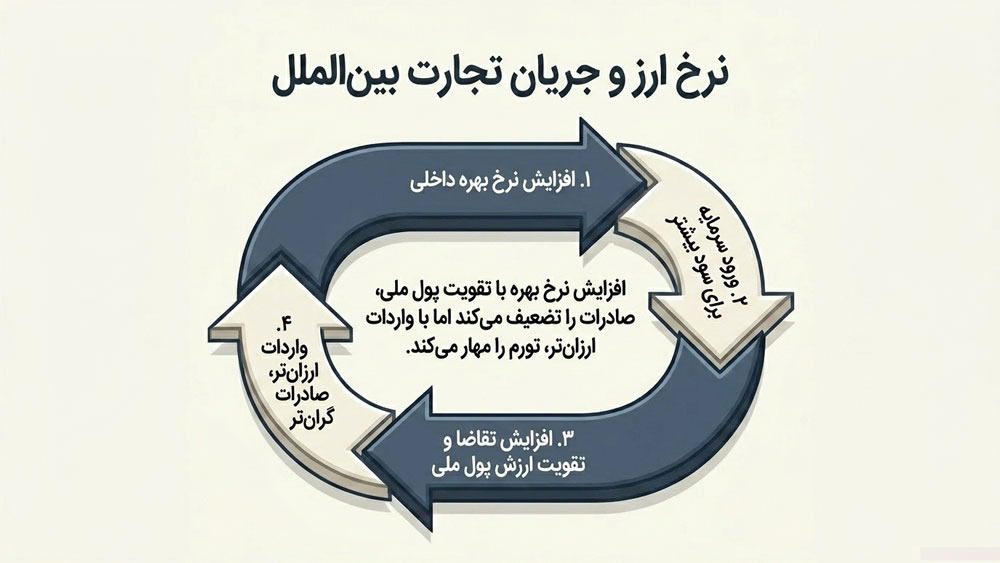
رابطه میان نرخ بهره و نرخ ارز، یکی از مهمترین کانالهای انتقال سیاست پولی در اقتصادهای باز است. هنگامیکه یک کشور نرخ بهره خود را افزایش میدهد، اوراق قرضه و داراییهای مالی آن کشور بازدهی بالاتری ارائه میدهند. این موضوع سرمایهگذاران خارجی را برای خرید این داراییها ترغیب میکند. اما برای خرید داراییهای یک کشور، ابتدا باید پول آن کشور را خرید. بنابراین، تقاضا برای آن ارز خاص افزایش یافته و ارزش آن در برابر ارزهای دیگر بالا میرود. یک پول ملی قویتر، صادرات را برای خریداران خارجی گرانتر کرده و واردات را برای مصرفکنندگان داخلی ارزانتر میکند. نتیجه این فرآیند، کاهش خالص صادرات و تضعیف رشد اقتصادی داخلی است، اما در عین حال بهخاطر کالاهای وارداتی ارزانتر به مهار تورم هم کمک میکند.
اثر نرخ بهره بر بازار سهام و طلا
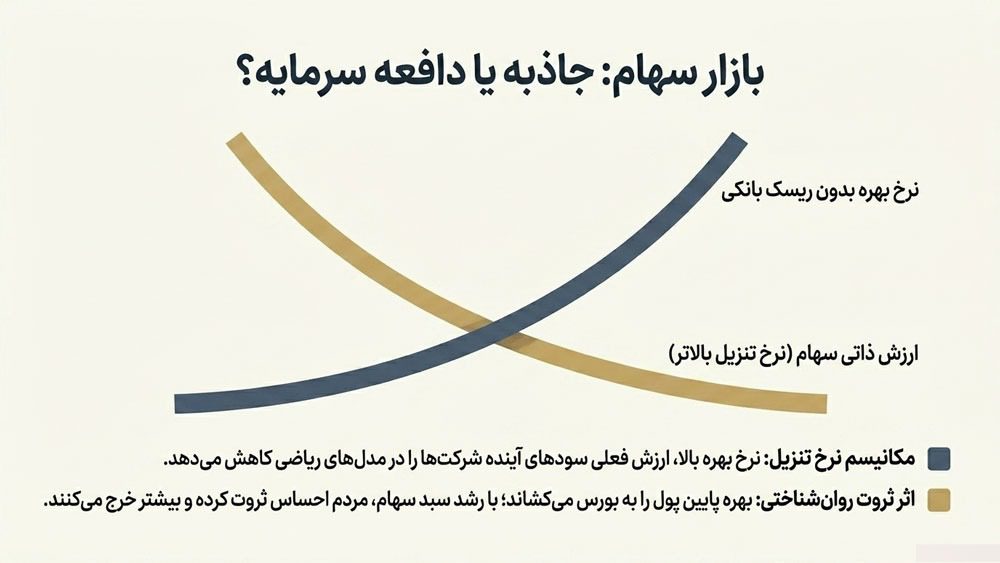
نرخ بهره، رقیب اصلی بازارهای دارایی مانند بورس است. برای محاسبه ارزش ذاتی یک سهم، تحلیلگران سودهای آینده شرکت را با نرخ بهره (نرخ تنزیل) به ارزش امروز تبدیل میکنند. زمانیکه نرخ بهره پایین است، ارزش امروز سودهای آینده بالاتر میرود و طبیعتاً ارزش سهام افزایش مییابد. به همین دلیل است که بازارهای سهام به کاهش نرخ بهره عشق میورزند و از افزایش آن بیزار هستند. این اثر صرفاً ریاضی نیست، اثر روانشناختی هم دارد. زمانیکه نرخ سود بانکی ناچیز است، سرمایهها از حسابهای بانکی خارج و به بازار سهام سرازیر میشوند. هنگامیکه ارزش سبد سهام مردم افزایش مییابد، آنها احساس «ثروتمندتر شدن» دارند و تمایل بیشتری به خرجکردن پیدا میکنند. این اثر ثروت (Wealth Effect) خودش یک کانال قدرتمند برای تحریک اقتصاد بهشمار میرود.
اثر نرخ بهره بر طلا
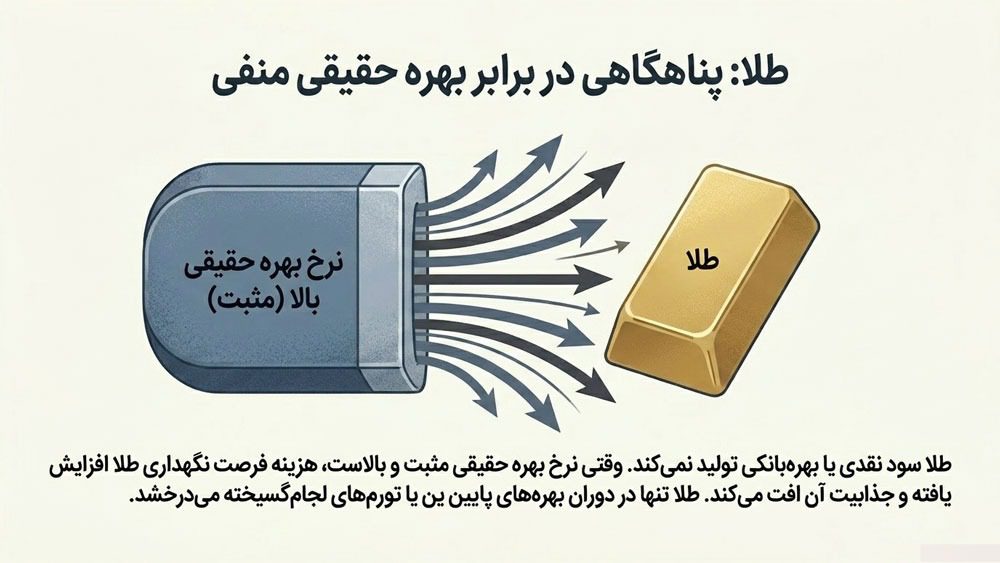
طلا معمولاً رابطه معکوسی با نرخ بهره، بهویژه نرخ بهره واقعی، دارد. هنگامی که بانک مرکزی نرخهای بهره را افزایش میدهد، بازدهی داراییهای درآمدزا مانند اوراق قرضه دولتی بیشتر میشود. از آنجا که طلا سود یا بهرهای پرداخت نمیکند، افزایش بازدهی این داراییها هزینه فرصت نگهداری طلا را بالا میبرد و ممکن است بخشی از سرمایهگذاران سرمایه خود را به سمت اوراق قرضه و سایر داراییهای با درآمد ثابت منتقل کنند. علاوه بر این، افزایش نرخ بهره در بسیاری از موارد باعث تقویت ارزش دلار آمریکا میشود. از آنجا که قیمت جهانی طلا بر حسب دلار تعیین میشود، تقویت دلار خرید طلا را برای سرمایهگذارانی که از ارزهای دیگر استفاده میکنند گرانتر میکند و میتواند تقاضای جهانی برای طلا را کاهش دهد. در مقابل، کاهش نرخ بهره معمولاً بازدهی اوراق را پایین میآورد و در صورت تضعیف دلار یا کاهش نرخ بهره واقعی، جذابیت طلا به عنوان یک دارایی امن و ابزار حفظ ارزش افزایش مییابد و این موضوع میتواند از قیمت طلا حمایت کند.
اثر نرخ بهره بر ارزهای دیجیتال
بیت کوین و سایر ارزهای دیجیتال در دسته داراییهای پرریسک طبقهبندی میشوند و نسبت به تغییرات نقدینگی در بازارهای مالی به شدت حساس هستند. هنگامیکه نرخ بهره افزایش مییابد، سیاستهای پولی انقباضی حاکم میشود که به معنای جمعآوری نقدینگی از سیستم و افزایش هزینه استقراض است. در این محیط، سرمایهگذاران تمایل کمتری به پذیرش ریسک دارند و نقدینگی خود را از داراییهای با نوسان بالا (مانند بیت کوین) خارج کرده و به داراییهای امن و درآمدزا (مانند سپردههای بانکی یا اوراق قرضه) منتقل میکنند. بنابراین، افزایش نرخ بهره معمولاً فشار فروش سنگینی بر بازار کریپتو وارد میکند. اما در دورههای کاهش نرخ بهره، با ارزان شدن پول و تزریق نقدینگی به بازار، سرمایهگذاران دوباره به سمت داراییهای پربازده و پرریسک هجوم میآورند و زمینه برای رشد قیمت بیت کوین و سایر رمزارزها فراهم میشود.
نرخ بهره فدرال رزرو چیست؟
نرخ بهره فدرال رزرو که با نام نرخ وجوه فدرال نیز شناخته میشود، نرخ بهرهای است که بانکها در ایالات متحده برای وامدهی ذخایر اضافی خود به یکدیگر در طول یک شب (Overnight) تعیین میکنند.
طبق قانون ایالات متحده، بانکها و موسسات سپردهپذیر موظف هستند درصدی از سپردههای خود را به عنوان «ذخیره قانونی» در حسابی در بانک مرکزی آمریکا به نام فدرال رزرو نگهداری کنند. بانکهایی که بیش از این مقدار ذخیره نقدی دارند، میتوانند مازاد آن را به بانکهایی که کسری ذخیره دارند، وام دهند. به نرخی که برای این معاملات بین بانکی تعیین میشود، «نرخ بهره فدرال رزرو» گفته میشود.
کمیته بازار آزاد فدرال (FOMC) این مسئولیت را برعهده دارد و با در نظر گرفتن شاخصهای مهم اقتصادی آن را تعیین میکند. هدف اصلی، حفظ ثبات قیمتها و تشویق رشد اقتصادی سالم است؛ در صورت مشاهده تورم بالا، نرخ بهره فدرال بالا میرود و در صورت نگرانی از رکود، کاهش مییابد تا بر فعالیتهای اقتصادی تأثیر بگذارد.
چرا نرخ بهره فدرال رزرو اهمیت دارد؟
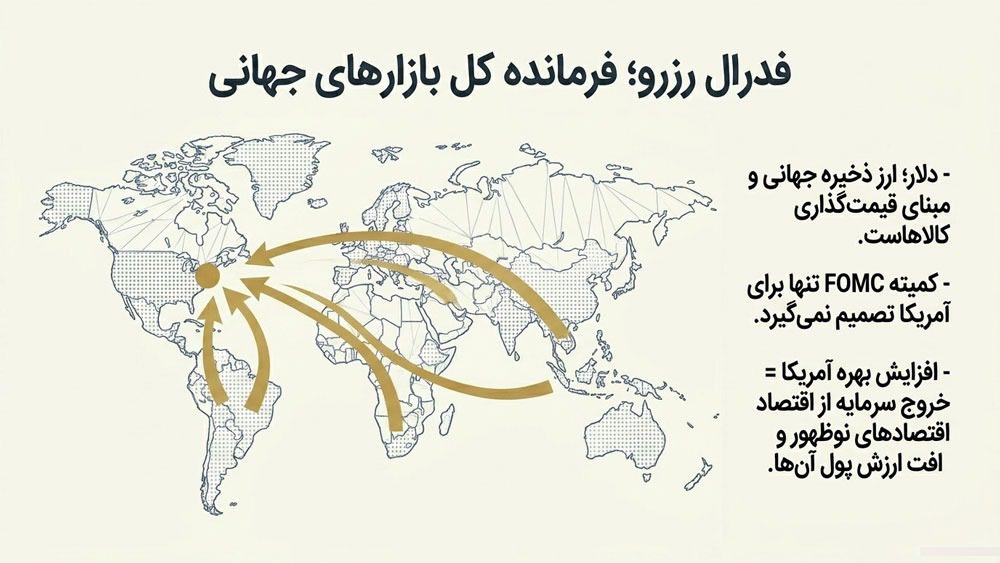
نرخ بهرهای که فدرال رزرو تعیین میکند، فقط یک تصمیم داخلی برای اقتصاد آمریکا نیست؛ بلکه به دلیل نقش محوری دلار در نظام مالی جهان، اثر آن به بسیاری از کشورها منتقل میشود. دلار آمریکا ارز اصلی ذخیره جهان است و در بخش بزرگی از تجارت بینالملل و قیمتگذاری کالاهای مهمی مانند نفت و فلزات نقش دارد. به همین دلیل، هر تغییری در نرخ بهره فدرال رزرو میتواند جریان سرمایه، ارزش ارزها و حتی سطح تورم در کشورهای دیگر را تحت تاثیر قرار دهد.
هنگامیکه نرخ بهره در آمریکا افزایش مییابد، داراییهای دلاری جذابتر میشوند و سرمایهگذاران بخشی از سرمایه خود را از بازارهای دیگر، بهویژه اقتصادهای نوظهور، به سمت آمریکا منتقل میکنند. این موضوع ممکن است باعث تضعیف پول ملی کشورها، افزایش هزینه بازپرداخت بدهیهای دلاری و فشار بر بازارهای مالی شود. از سوی دیگر، تقویت دلار معمولاً قیمت کالاهای اساسی را برای کشورهایی که با ارزهای غیر دلاری خرید میکنند، گرانتر میکند و میتواند فشار تورمی را افزایش دهد. به همین دلیل، تصمیمات کمیته بازار آزاد فدرال با دقت توسط تمام بانکهای مرکزی، سرمایهگذاران و سیاستگذاران در سطح جهان دنبال میشود.
شاخصهای کلیدی اقتصادی مرتبط با نرخ بهره چیست؟
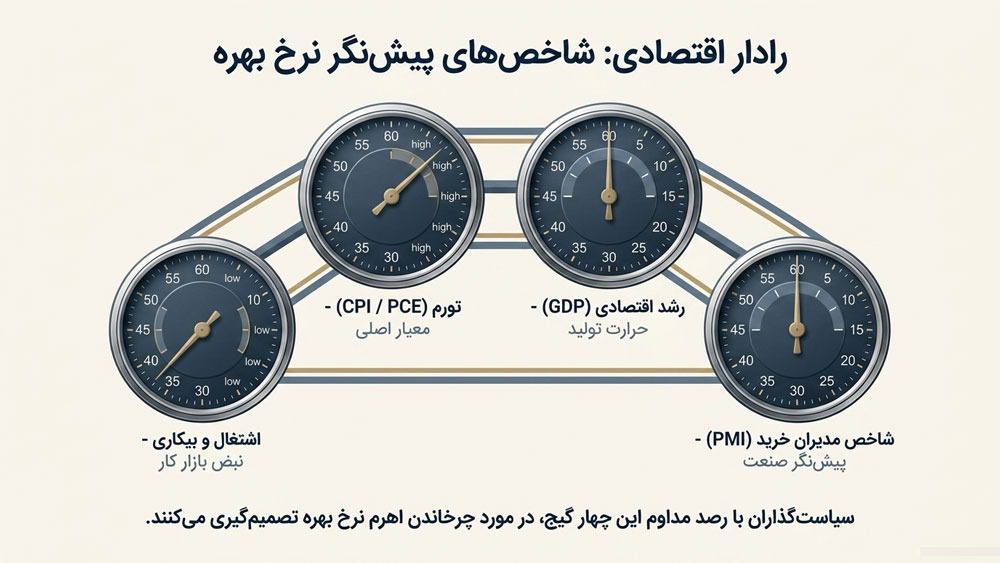
تصمیمگیری درباره سطح مناسب نرخ بهره، نیازمند بررسی مجموعهای از شاخصهای اقتصادی است که هم وضعیت فعلی اقتصاد را نشان میدهند و هم به بانک مرکزی کمک میکنند مسیر آینده تورم، رشد و اشتغال را پیشبینی کند. مهمترین شاخصها عبارتاند از:
- شاخص قیمت مصرفکننده (CPI): این شاخص، میانگین تغییرات قیمت سبدی از کالاها و خدمات مصرفی خانوارها را اندازهگیری میکند و در بسیاری از کشورها بهعنوان معیار اصلی تورم به کار میرود. اگر این شاخص برای مدت طولانی بالاتر از هدف بانک مرکزی باقی بماند، معمولاً نشانهای از فشار تورمی بهشمار میرود و زمینهساز افزایش نرخ بهره میشود.
- شاخص قیمت تولیدکننده (PPI): شاخص PPI تغییرات قیمتها را از دیدگاه تولیدکنندگان و فروشندگان عمده اندازه میگیرد. به دلیل اینکه شاخص قیمت تولیدکننده تغییرات قیمت را در مراحل ابتدایی زنجیره تولید نشان میدهد، به عنوان یک شاخص پیشنگر برای تورم مصرفکننده در آینده در نظر گرفته میشود.
- نرخ بیکاری و گزارش اشتغال: وضعیت بازار کار نقش مهمی در تصمیمات پولی دارد، زیرا بانکهای مرکزی علاوه بر کنترل تورم، به حفظ اشتغال نیز توجه میکنند. کاهش نرخ بیکاری و رشد پایدار اشتغال نشانه قدرت اقتصاد است؛ اما اگر بیش از حد شدید باشد، ممکن است به افزایش دستمزدها و در نتیجه فشار تورمی منجر شود.گزارش حقوق و دستمزد بخش غیرکشاورزی (Non-Farm Payrolls) در آمریکا، یکی از تاثیرگذارترین آمارها بر انتظارات نرخ بهره است.
- تولید ناخالص داخلی (GDP): جیدیپی یکی از مهمترین شاخصهابرای ارزیابی رشد و سلامت کلی اقتصاد است. رشد بالا و بیش از توان تولیدی اقتصاد، نشانه فشار تقاضا است و سیاستگذاران را به سیاست انقباضی سوق میدهد، درحالیکه GDP پایین، سیاستهای انبساطی را ایجاب میکند.
- شاخصهای مدیران خرید (PMI): این شاخص از طریق نظرسنجی از مدیران خرید در بخشهای تولیدی و خدماتی محاسبه میشود و اطلاعاتی درباره سفارشات جدید، تولید، اشتغال و موجودی انبارها ارائه میدهد. عدد بالای ۵۰ نشاندهنده رشد فعالیت اقتصادی است و میتواند نشانهای از بهبود تقاضا و فشارهای احتمالی تورمی باشد.
- خردهفروشی و مخارج مصرفکننده: از آنجا که مصرف خانوار بخش بزرگی از GDP را تشکیل میدهد، آمار خردهفروشی یکی از بهترین نشانهها برای ارزیابی قدرت تقاضای داخلی است. رشد این شاخص معمولاً نشاندهنده پویایی اقتصاد است، درحالیکه کاهش قابل توجه خردهفروشی، علامتی از ضعف اقتصادی و دلیلی برای بررسی سیاستهای انبساطی است.
- شاخص هزینههای مصرف شخصی (PCE): شاخص PCE یکی از مهمترین معیارهای تورم برای فدرال رزرو است، زیرا دامنه گستردهتری نسبت به CPI دارد و تغییرات الگوی مصرف را هم منعکس میکند. بهویژه شاخص PCE Core که نوسانهای قیمت غذا و انرژی را حذف میکند، برای ارزیابی روند پایدار تورم اهمیت زیادی دارد.
- دستمزدها و رشد هزینه نیروی کار: افزایش دستمزدها میتواند نشانهای از قدرت بازار کار باشد، اما اگر سریعتر از رشد بهرهوری افزایش یابد، منجر به فشارهای تورمی میشود. به همین دلیل بانکهای مرکزی روند دستمزدها را با دقت دنبال میکنند.
- انتظارات تورمی و نرخهای بازار: علاوه بر دادههای فعلی، انتظارات فعالان بازار درباره تورم آینده نیز اهمیت زیادی دارد. ابزارهایی مانند اوراق مبتنی بر تورم و نظرسنجیهای انتظارات نشان میدهند که بازار چه تصویری از آینده اقتصاد دارد.
جمعبندی
نرخ بهره یک متغیر کلان اقتصادی است که هزینه استفاده از پول را مشخص میکند و به عنوان ابزار اصلی سیاستگذاری پولی مورد استفاده قرار میگیرد. هنگامیکه بانک مرکزی میخواهد تورم را مهار کند با افزایش نرخ بهره یک سیاست انقباضی را در پیش میگیرد تا هزینه وامگیری گران شود و افراد و کسبوکارها تمایل کمتری به خرج کردن و سرمایهگذاری داشته شوند. برعکس برای مقابله با رکود، با کاهش نرخ بهره و اجرای سیاست انبساطی پول را ارزان میکند تا مشوقی برای مصرف و سرمایهگذاری باشد. آثار این تغییرات از کانالهای مختلف نظیر مصرف، سرمایهگذاری، مسکن، نرخ ارز و بازارهای مالی به کل اقتصاد منتقل میشود. نرخ بهره فدرال رزرو، به دلیل جایگاه جهانی دلار، فراتر از مرزهای آمریکا بر اقتصاد بینالملل اثرگذار است. رصد شاخصهای کلیدی مانند تورم، اشتغال و رشد اقتصادی برای پیشبینی تغییرات احتمالی نرخهای بهره در آینده ضروری است.
سوالات متداول
نرخ بهره چیست؟
در واقع نرخ بهره هزینهای است که وامگیرنده برای استفاده از پول وامدهنده میپردازد و در عین حال، پاداشی است که پساندازکننده بابت به تعویق انداختن مصرف خود دریافت میکند.
نرخ بهره چطور روی اقتصاد اثر میگذارد؟
با تغییر نرخ بهره، هزینه استقراض تغییر میکند؛ افزایش نرخ بهره باعث کاهش مصرف و سرمایهگذاری میشود و به مهار تورم کمک میکند. در مقابل، کاهش نرخ بهره با ارزانتر کردن وامها، تقاضا، فعالیتهای اقتصادی و اشتغال را تقویت میکند و باعث خروج از رکود میشود.
نرخ بهره فدرال رزرو چیست؟
این نرخ، بهرهای است که بانکهای آمریکا برای وامدادن ذخایر مازاد خود به یکدیگر به صورت شبانه دریافت میکنند و مبنای تعیین تمامی نرخهای بهره در اقتصاد آمریکا و بازارهای جهانی است.
عوامل مؤثر بر تغییر نرخ بهره چیست؟
مهمترین عوامل، شاخصهای اقتصادی مانند تورم (CPI/PCE)، وضعیت بازار کار (نرخ بیکاری و اشتغال)، نرخ رشد اقتصادی (GDP) و انتظارات تورمی فعالان بازار هستند.
تغییر نرخ بهره چه اثری روی قیمت طلا دارد؟
رابطه طلا با نرخ بهره حقیقی معکوس است؛ با افزایش نرخ بهره، هزینه فرصت نگهداری طلا که سود نقدی ندارد، بالا میرود و جذابیت آن برای سرمایهگذاران کاهش مییابد.
آیا نرخ بهره همان سود بانکی است؟
سود بانکی بخشی از نرخ بهره است که به سپردهگذاران پرداخت میشود؛ اما نرخ بهره مفهوم گستردهتری است که بر تمام هزینههای تأمین مالی، وامها و اوراق قرضه در اقتصاد سایه میاندازد.
چرا با وجود افزایش نرخ بهره توسط بانک مرکزی، تورم فوراً کاهش نمییابد؟
اثرگذاری سیاست پولی بر اقتصاد با «وقفه زمانی» همراه است؛ تغییرات نرخ بهره باید ابتدا از طریق کاهش تقاضا و تغییر رفتارهای مصرفی و تولیدی در زنجیره تأمین پخش شود تا به تدریج تورم را مهار کند.
فدرال رزرو هر چند وقت یک بار در مورد نرخ بهره تصمیمگیری میکند؟
کمیته بازار آزاد فدرال (FOMC) هشت جلسه برنامهریزیشده در سال برگزار میکند که تقریباً هر شش هفته یک بار است.