بررسی آمار تسهیلات بانکی در نیمه نخست سال ۱۴۰۵ نشان میدهد سهم خانوارها از وامهای پرداختشده به بالاترین سطح چهار سال اخیر رسیده است؛ روندی که همزمان با افزایش هزینههای زندگی، نیاز به تعمیر مسکن و رشد تقاضا برای خرید اقساطی کالاها رخ داده است.
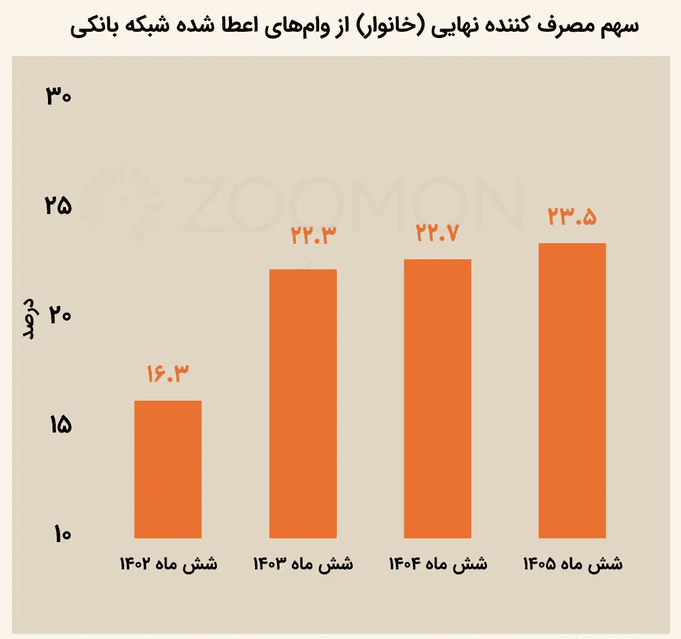
بر اساس گزارشات، بانکها در شش ماه نخست امسال در مجموع ۷ هزار و ۲۳۰.۹ همت تسهیلات پرداخت کردند که از این میزان، ۵ هزار و ۵۳۳ همت به بخشهای اقتصادی و یک هزار و ۶۹۷.۹ همت به خانوارها اختصاص یافت. به این ترتیب، سهم خانوادهها از کل تسهیلات بانکی به ۲۳.۴۸ درصد رسید؛ درحالیکه این رقم در سال ۱۴۰۲ حدود ۱۶ درصد بود و طی سالهای ۱۴۰۳ و ۱۴۰۴ به حدود ۲۲ درصد رسیده بود.
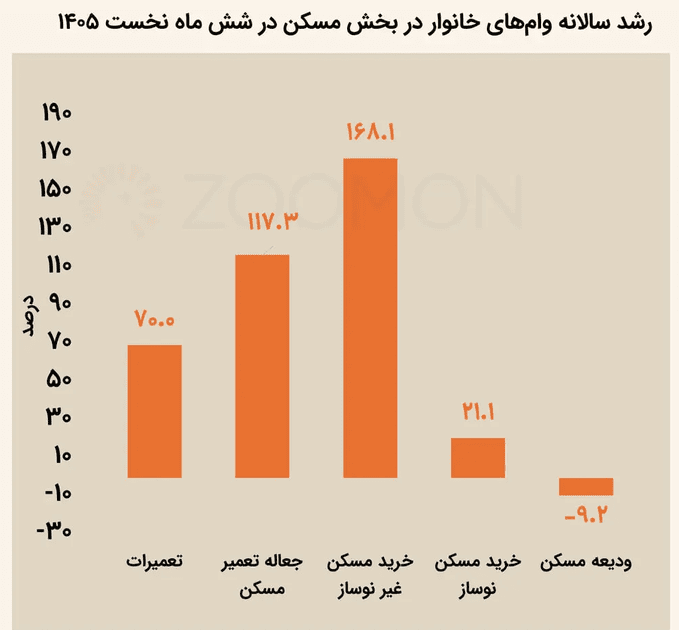
در بخش مسکن، وام خرید خانههای غیرنوساز نسبت به مدت مشابه سال قبل حدود ۱۶۸ درصد افزایش یافت. تسهیلات تعمیرات مسکن نیز نزدیک به ۷۰ درصد و وام جعاله تعمیر مسکن بیش از ۱۱۷ درصد رشد کرد. در مقابل، وام خرید خانههای نوساز حدود ۲۱ درصد افزایش داشت و تسهیلات ودیعه مسکن نزدیک به ۹ درصد کاهش یافت. بااینحال، آمار موجود مشخص نمیکند چه میزان از رشد وامهای مسکن مستقیماً به جبران خسارتهای ناشی از تنشهای ژئوپلیتیک مربوط بوده است.
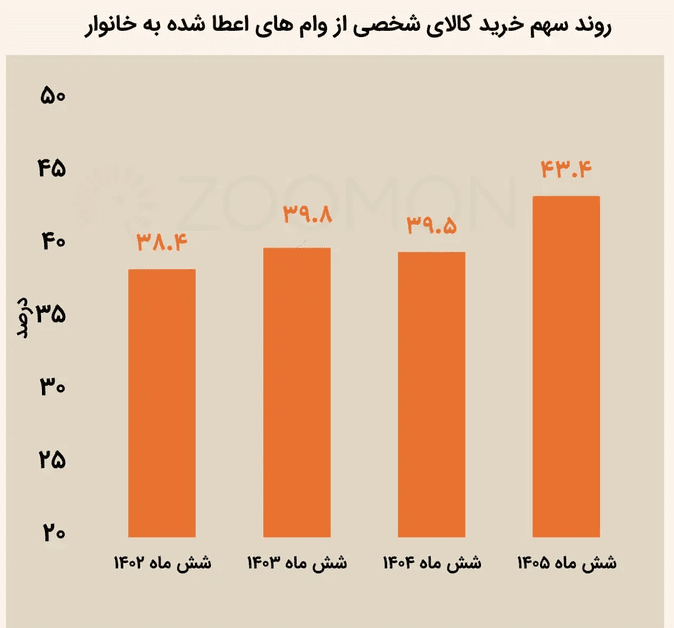
یکی از مهمترین بخشهای تسهیلات خانوار، وام خرید کالاهای شخصی بود. مبلغ این تسهیلات به حدود ۷۳۶ همت رسید که بیش از ۴۳ درصد کل وامهای پرداختی به خانوادهها را تشکیل میدهد. این رقم نسبت به مدت مشابه سال گذشته تقریباً ۸۰ درصد افزایش یافته است. همچنین، تسهیلات قرضالحسنه ضروری حدود ۳۴.۸ درصد از وامهای خانوارها را به خود اختصاص داد و نزدیک به ۵۹ درصد رشد کرد. وام ازدواج نیز ۴۰ درصد و تسهیلات فرزندآوری حدود ۱۹ درصد افزایش داشت.
در بخش صنعت و معدن، بانکها حدود ۲ هزار و ۳۴۳ همت تسهیلات پرداخت کردند که ۵۴ درصد بیشتر از مدت مشابه سال قبل بود. حدود ۸۹ درصد این منابع، معادل بیش از ۲ هزار و ۹۳ همت، صرف تأمین سرمایه در گردش شد؛ موضوعی که اهمیت تأمین هزینههای جاری و تداوم فعالیت واحدهای صنعتی را نشان میدهد.
در مجموع، افزایش سهم خانوارها از تسهیلات بانکی و رشد وام خرید کالا بیانگر اهمیت بیشتر تأمین مالی در هزینههای روزمره است؛ بااینحال، برای ارزیابی میزان اثرگذاری این وامها بر جبران خسارتها و بهبود معیشت، اطلاعات دقیقتری درباره محل مصرف تسهیلات و تعداد دریافتکنندگان موردنیاز است.