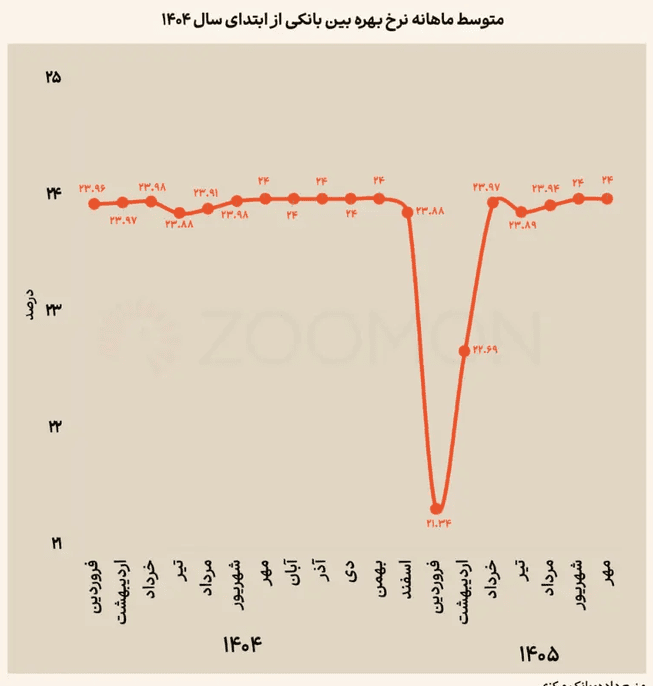
نرخ سود بین بانکی برای هشت هفته متوالی در سطح ۲۴ درصد باقی مانده است؛ موضوعی که از تداوم فشار بانکها برای تأمین منابع مالی حکایت دارد. همزمان، فاصله زیاد نرخ سود با تورم نشان میدهد بالا بودن هزینه تأمین پول لزوماً به معنای قدرت کافی سیاست پولی برای مهار افزایش قیمتها نیست.
نرخ سود بینبانکی، هزینه وامهای کوتاهمدتی است که بانکها برای مدیریت نقدینگی و انجام تعهدات خود از یکدیگر دریافت میکنند. بانک مرکزی دامنه این نرخ را بین ۱۷ تا ۲۴ درصد تعیین کرده و ماندگاری نرخ در سقف این محدوده نشان میدهد تقاضا برای تأمین نقدینگی در شبکه بانکی همچنان بالاست.
بر اساس آمارهای بانک مرکزی، نرخ سود بین بانکی از نیمه دوم سال ۱۴۰۳ عمدتاً در محدوده ۲۴ درصد قرار داشته است. این نرخ در فروردین و اردیبهشت امسال، همزمان با تزریق نقدینگی به شبکه بانکی، برای مدتی به کانال ۲۱ درصد کاهش یافت؛ اما این روند پایدار نماند و میانگین نرخ در خرداد به ۲۳.۹۷ درصد رسید. در شهریور و مهر نیز نرخ سود بار دیگر به سقف ۲۴ درصد بازگشت.
تداوم این وضعیت میتواند بر بازار تسهیلات و سپردهها تأثیر بگذارد. بانکهایی که برای تأمین منابع با محدودیت مواجهاند، ممکن است در جذب سپرده با یکدیگر رقابت بیشتری کنند یا در پرداخت تسهیلات محتاطتر شوند.
با این حال، چالش اصلی زمانی مشخص میشود که نرخ سود با تورم مقایسه شود. طبق آمار ارائهشده از مرکز آمار ایران، تورم نقطهبهنقطه در شهریور ۱۴۰۵ به ۸۹.۸ درصد رسیده است. در چنین شرایطی، بازده اسمی ۲۴ درصدی نهتنها قدرت خرید سپردهگذاران را حفظ نمیکند، بلکه در صورت تداوم این اختلاف، بازده واقعی داراییهای دارای چنین سودی منفی خواهد بود.
در مجموع، تثبیت نرخ سود بین بانکی در سقف تعیینشده، از یک سو فشار نقدینگی در شبکه بانکی و از سوی دیگر محدودیت سیاست پولی در مواجهه با تورم بالا را برجسته میکند. افزایش نرخ بهره نیز میتواند هزینه تأمین مالی تولید و کسبوکارها را بیشتر کند و تصمیمگیری برای سیاستگذار پولی را دشوارتر سازد.